Haushaltsbudget-Planer – womit du anfängst und was er enthalten sollte
Monatsende und wieder dieselbe Frage: Wo ist das Geld eigentlich hin? Rechnungen bezahlt, Einkäufe erledigt, ein paar kleine Ausgaben zwischendurch — und auf dem Konto ist weniger übrig, als du gedacht hast. Ein Haushaltsbudget-Planer sorgt nicht dafür, dass du mehr verdienst, aber er zeigt dir, was mit dem Geld passiert, das du schon hast. Meistens reicht das, um mit dem Raten aufzuhören.
Hier findest du einen konkreten Plan: womit du anfängst, was ein solcher Planer enthalten sollte und wie du ihn so führst, dass du ihn nicht nach zwei Wochen wieder aufgibst.
Womit du bei der Haushaltsbudget-Planung anfängst
Starte nicht mit einer riesigen Tabelle mit zwanzig Kategorien. Der erste Monat soll nur eine einzige Frage beantworten: Wie viel kommt tatsächlich rein und wie viel geht tatsächlich raus?
Schritt 1: Einnahmen aufschreiben
Gehalt, Nebenjobs, Sozialleistungen, Erstattungen. Wenn dein Einkommen unregelmäßig ist, rechne vorsichtig — mit dem Betrag, der auch in einem schwächeren Monat reinkommt. Alles darüber hinaus behandelst du als Überschuss, nicht als Grundlage deines Plans.
Schritt 2: Fixkosten auflisten
Miete, Nebenkosten, Handy, Internet, Raten, Versicherungen, Abos, Kita, Fahrtkosten. Diese Beträge kannst du nicht von heute auf morgen ändern, deshalb gehören sie als Erstes in den Plan. Schon diese Liste ist oft eine Überraschung — vor allem beim Punkt „Abos“.
Schritt 3: Eine Kategorie zum Beobachten auswählen
Statt alles im Blick behalten zu wollen, wähle eine Sache, die dich am meisten beschäftigt: Essen gehen, Lebensmitteleinkäufe, Kleidung oder „Kleinkram“. Notiere einen Monat lang nur diese eine Kategorie ganz genau. So eine Gewohnheit hältst du viel leichter durch als eine lückenlose Buchführung.
Was ein guter Haushaltsbudget-Planer enthalten sollte
Egal ob du dein Budget in einem Heft, in einer Tabelle oder als PDF-Datei auf dem Tablet führst – ein sinnvoller Planer enthält diese Elemente:
- Einnahmen und Ausgaben in einer Ansicht — damit du nichts im Kopf zusammenrechnen musst.
- Plan vs. Realität — die wichtigste Spalte. Der Unterschied zwischen dem, was du geplant hast, und dem, was tatsächlich passiert ist, ist die eigentliche Information.
- Aufteilung in Fixkosten und variable Ausgaben — Fixkosten planst du einmal, variable Ausgaben behältst du laufend im Blick.
- Rechnungen und Fälligkeiten — ein Ort mit allen Zahlungsterminen statt Erinnerungen in mehreren Apps.
- Ersparnisse und Ziele — ein konkreter Betrag und ein Termin, kein allgemeines „mehr sparen“.
- Monatsrückblick — fünf Minuten, die darüber entscheiden, ob der nächste Monat anders wird.
- Jahresübersicht — damit du Monate mit saisonalen Ausgaben erkennst: Urlaub, Feiertage, Versicherungen, Schulbücher.
Wenn du ein fertiges Layout suchst, findest du all das in den digitalen Budgetplanern — sie sind undatiert, du kannst also in jedem beliebigen Monat starten, nicht nur im Januar.
Heft, Tabelle oder digitaler Planer?
Jede Lösung funktioniert, wenn du sie regelmäßig nutzt. Der Unterschied liegt darin, wie viel Arbeit dir das Werkzeug abnimmt.
Heft
Die niedrigste Einstiegshürde und null Einrichtung. Nachteil: Du rechnest alles selbst, und nach einem halben Jahr lässt sich kaum noch etwas vergleichen.
Tabellenkalkulation
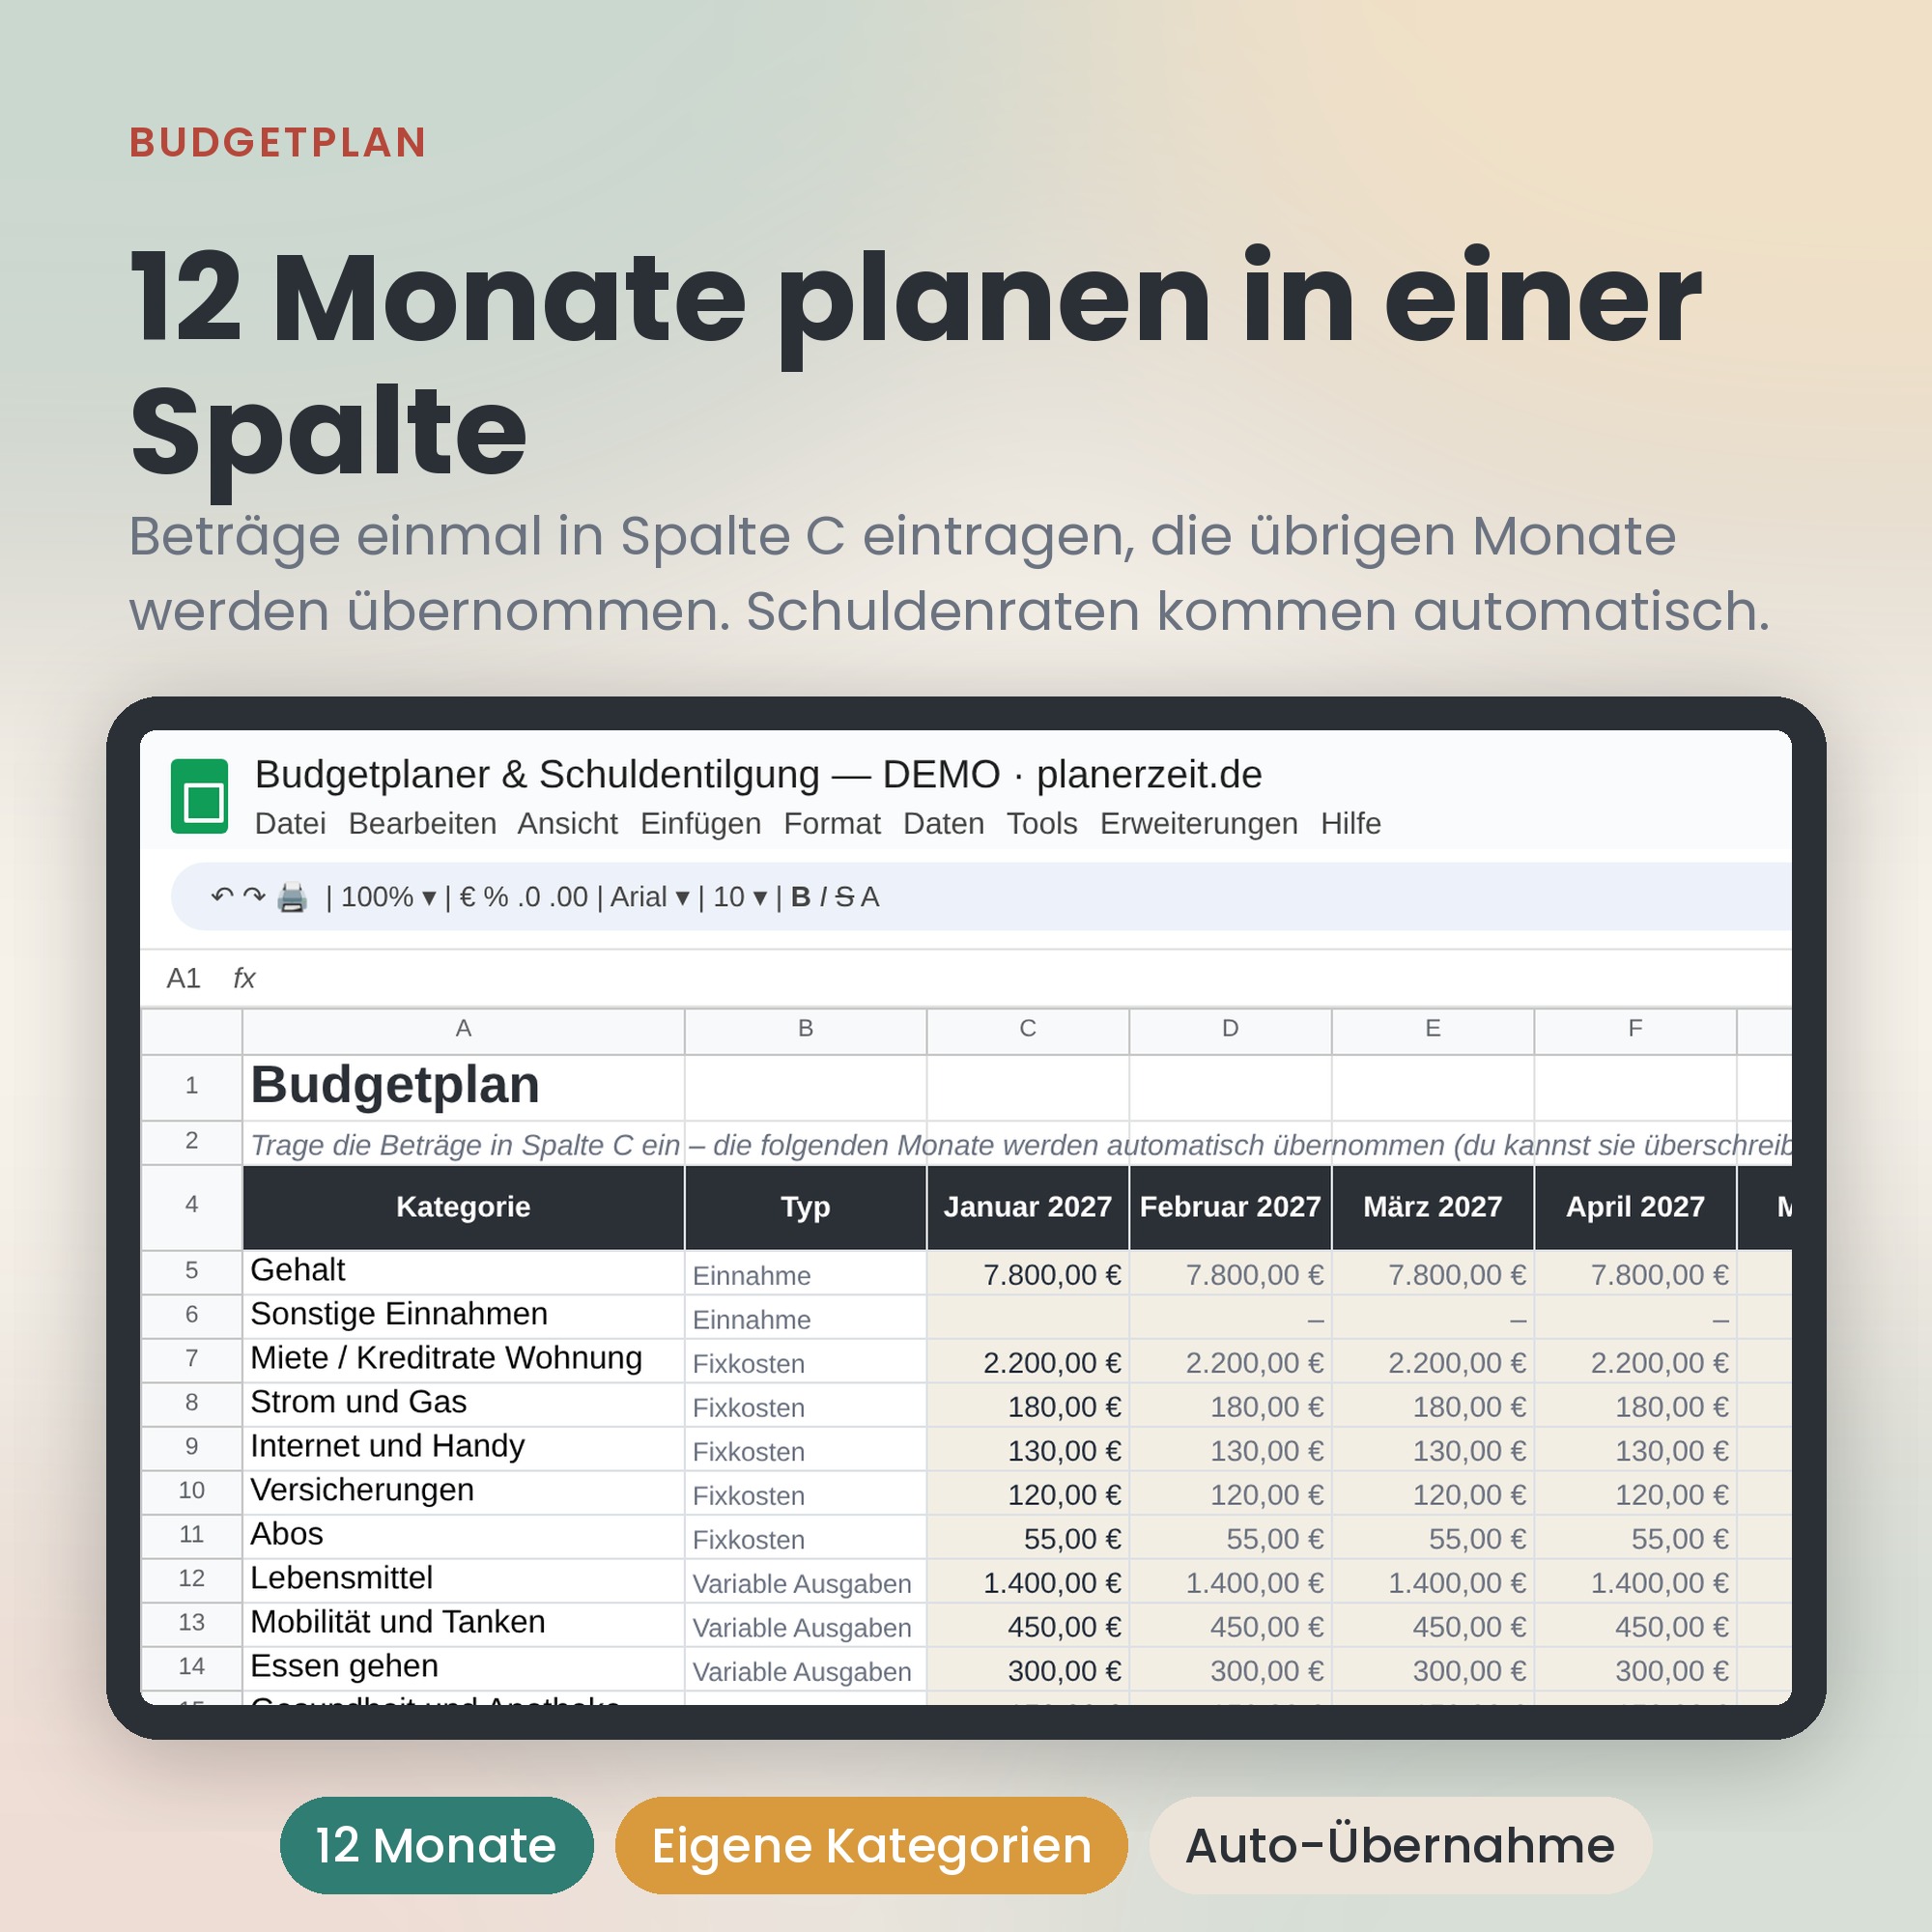
Rechnet für dich und zeigt die Struktur deiner Ausgaben im Diagramm. Formeln musst du nicht kennen, wenn du eine fertige Datei nutzt — zum Beispiel den Budgetplaner & Schuldentilgung für Google Tabellen, in den du nur die Beträge einträgst, während Saldo, Übersichten und Diagramme automatisch berechnet werden. Funktioniert auf Computer, Tablet und Handy, und die Kopie der Datei erstellst du dir ganz einfach selbst.
Soll dein Budget automatisch rechnen? Dann schau dir unsere Vorlage Budgetplaner & Schuldentilgung für Google Tabellen an – sie rechnet Monatsbudget, Tilgungsplan und dein Schuldenfrei-Datum für dich.
Digitaler PDF-Planer
Die Variante für alle, die lieber handschriftlich auf dem Tablet schreiben. Der digitale Budgetplaner als PDF hat anklickbare Reiter und fertige Seiten für 12 Monate — du trägst die Beträge mit dem Stift ein, wie in einem Papiernotizbuch, nur ohne das Risiko, das Heft zu verlieren. Wie so eine Datei auf deinem Gerät funktioniert, testest du mit dem kostenlosen Demo-Planer.
So führst du dein Budget, ohne es nach zwei Wochen aufzugeben
Der häufigste Grund, ein Budget aufzugeben, ist nicht fehlende Disziplin, sondern ein zu kompliziertes System.
- Leg eine feste Zeit fest. Zehn Minuten einmal pro Woche reichen — du überträgst die Ausgaben vom Kontoauszug, statt jeden Kassenbon einzeln zu notieren.
- Beschränke dich auf 6–8 Kategorien. Je mehr Spalten, desto größer die Wahrscheinlichkeit, dass du sie irgendwann nicht mehr ausfüllst.
- Lass Platz für „Sonstiges“. Ausgaben, die nirgendwo hineinpassen, gibt es sowieso.
- Fang nicht mit Kürzungen an. Der erste Monat dient der Beobachtung. Entscheidungen triffst du, wenn du die echten Zahlen siehst.
- Notiere am Monatsende eine Erkenntnis. Ein Satz, keine Analyse. Zum Beispiel: „Essen gehen doppelt so teuer, wie ich dachte.“
Drei Fehler, die dein Haushaltsbudget ruinieren
- Planen mit dem Betrag aus dem besten Monat. Das Budget muss auch funktionieren, wenn weniger reinkommt.
- Saisonale Ausgaben vergessen. Die jährliche Versicherung und Feiertage können den Plan über den Haufen werfen, obwohl sie völlig vorhersehbar sind. Teile sie durch zwölf und leg jeden Monat einen Teil zurück.
- Ersparnisse als Rest behandeln. Was übrig bleibt, bleibt meistens nicht übrig. Leg den Betrag gleich zu Monatsbeginn zurück, und sei er noch so klein.
Häufige Fragen
In welchem Monat sollte ich anfangen?
In dem, in dem du gerade bist. Undatierte Planer haben keine eingetragenen Daten, der Januar hat hier also keinerlei Vorteil gegenüber dem September.
Muss ich jede Ausgabe aufschreiben?
Nein. Es reicht, einmal pro Woche die Posten aus dem Kontoverlauf zu übertragen und Barzahlungen zu ergänzen. Eine Buchführung auf den Cent genau lohnt sich nur, wenn du eine bestimmte Kategorie unter die Lupe nimmst.
Budget zu zweit — ein Planer oder zwei?
Am einfachsten funktioniert eine gemeinsame Ansicht für die Haushaltsausgaben und ein separater Bereich für die privaten Ausgaben jeder Person. Eine gemeinsame Datei in Google Tabellen macht das am leichtesten, weil beide dieselben Zahlen sehen.
Wie geht es weiter?
Wenn du mit einem fertigen Layout starten möchtest, statt dein eigenes bei null aufzubauen, schau dir die Finanzplaner oder die Budgetplaner als PDF an. Und wenn du neben den Finanzen auch Haushalt und Mahlzeiten in den Griff bekommen möchtest, ist das Bundle Zuhause & Budget die bessere Wahl — drei Planer in einem Set.