Ausgabenplaner – so kontrollierst du deine Ausgaben Schritt für Schritt
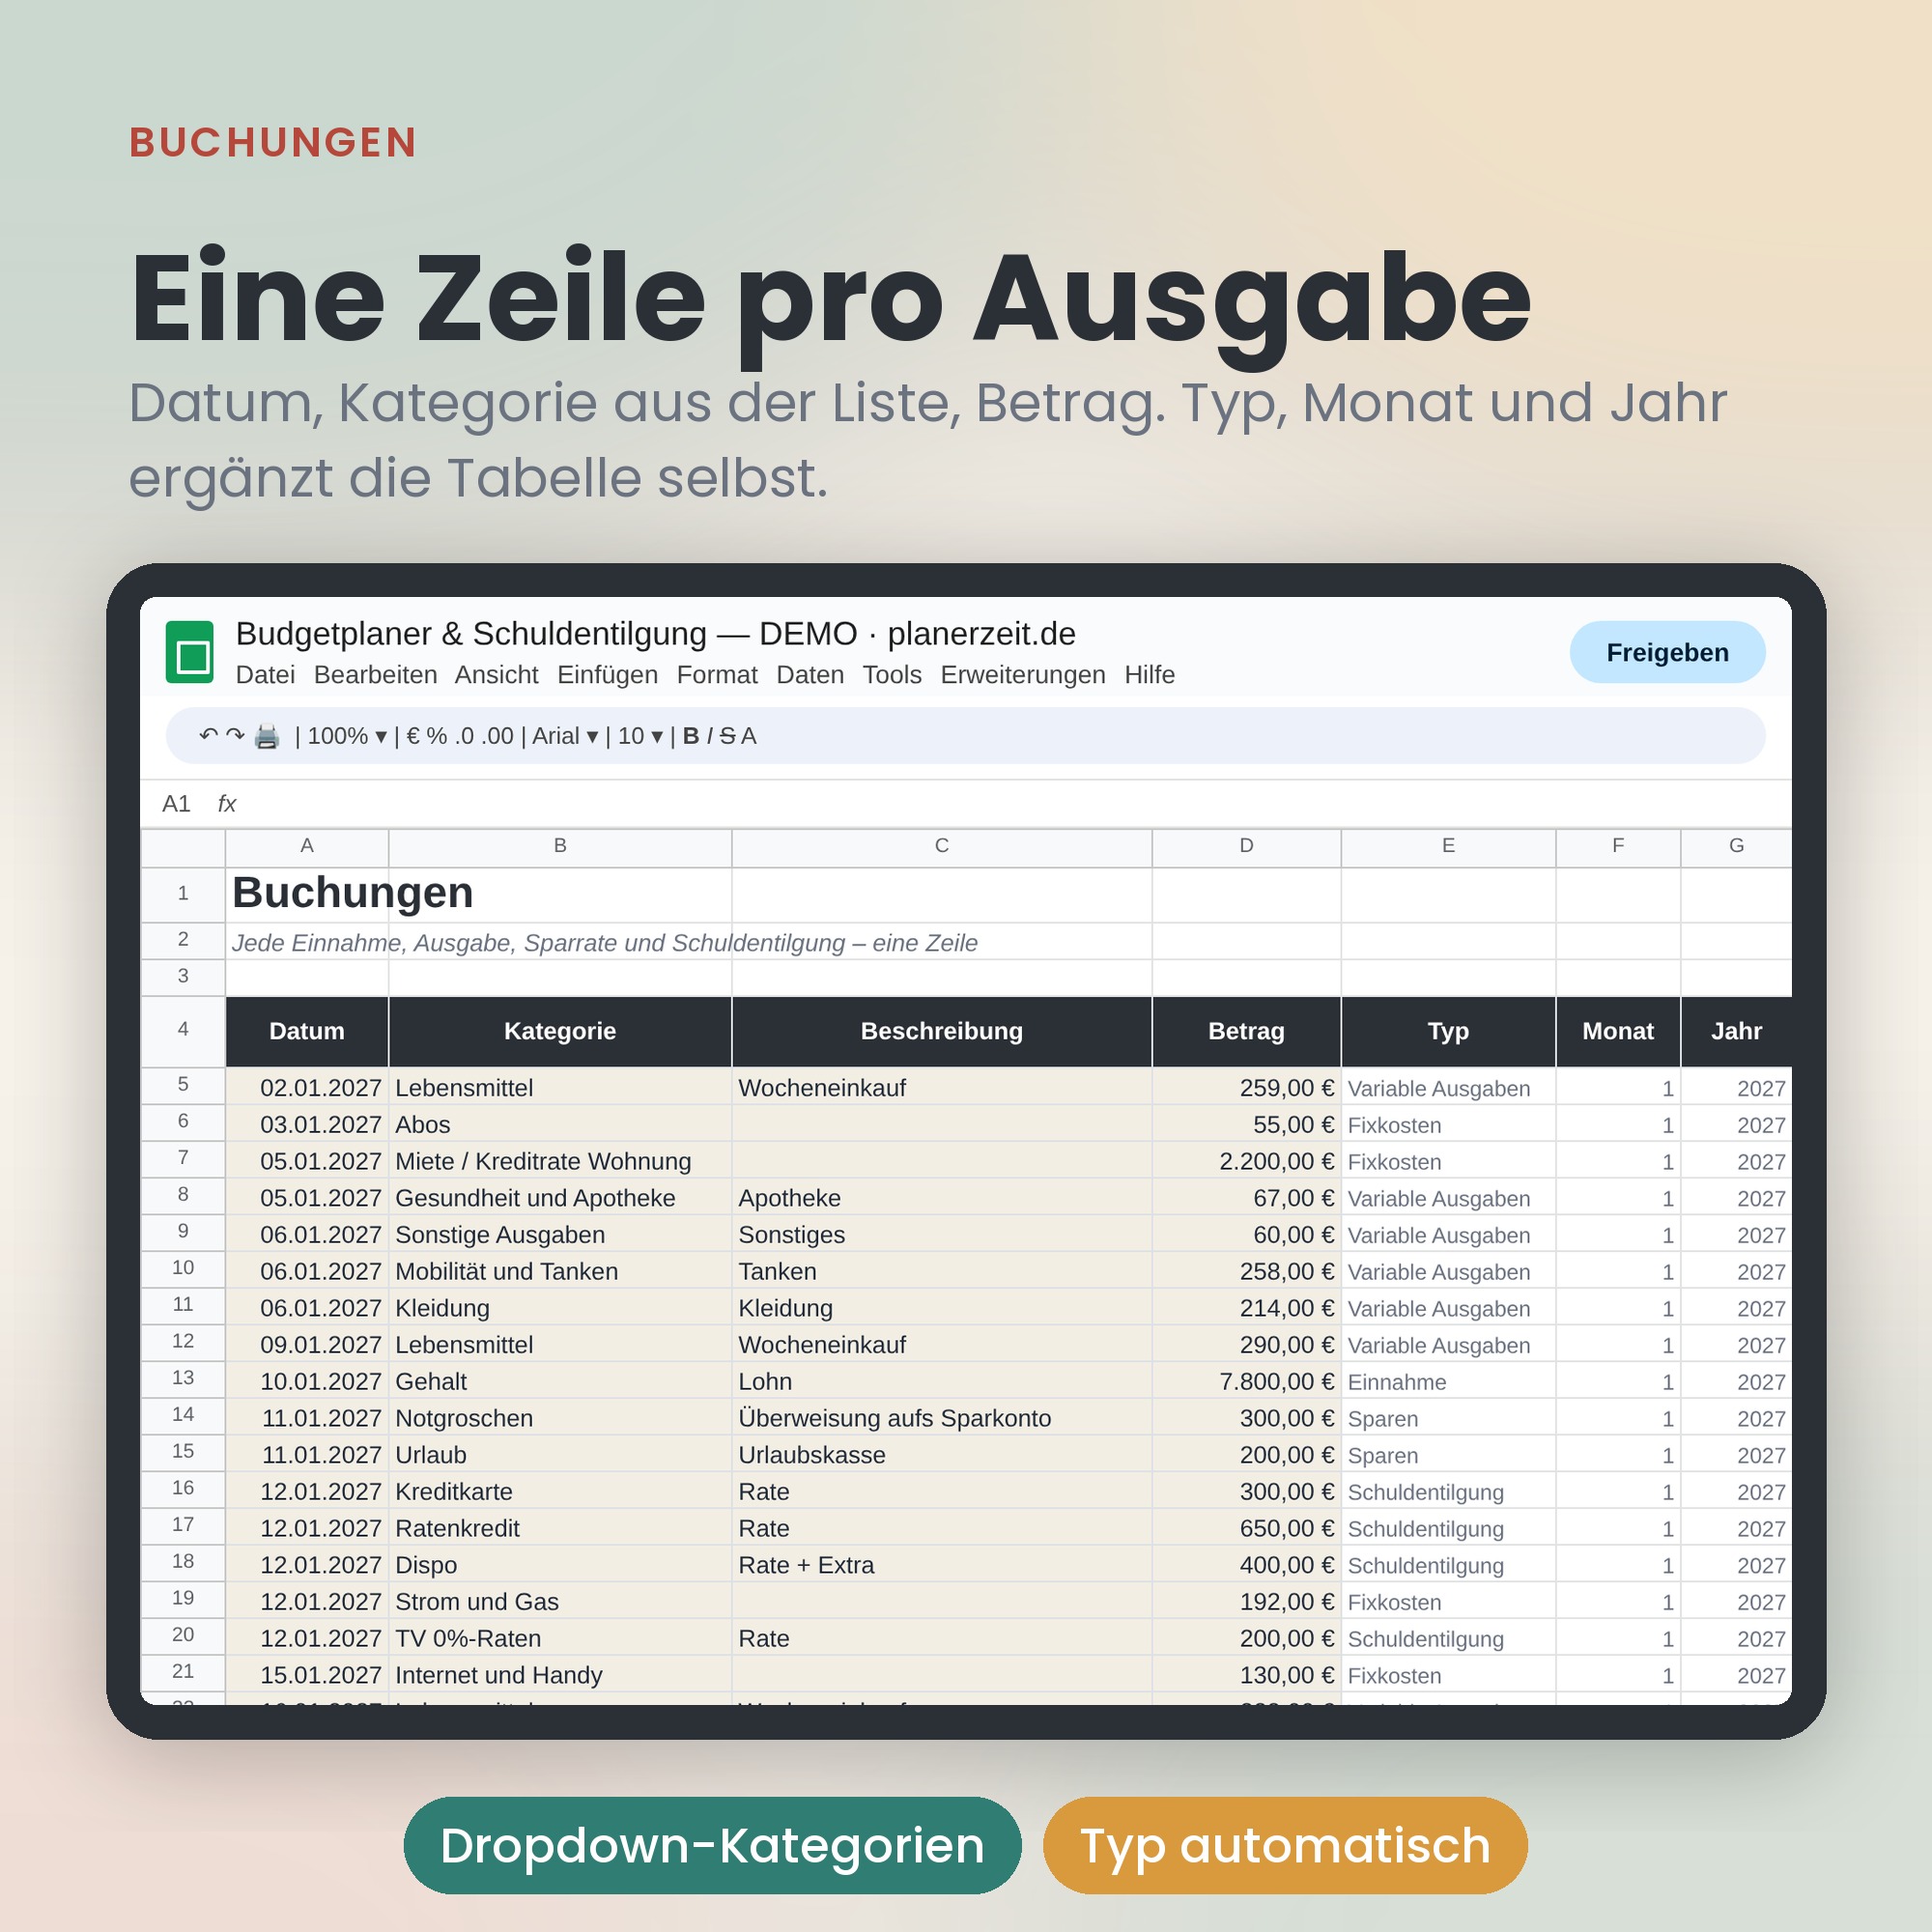
Das Budget sagt dir, wie viel du ausgeben willst. Ein Ausgabenplaner zeigt dir, wie viel du wirklich ausgibst. Das sind zwei verschiedene Dinge – und erst wenn du sie nebeneinanderstellst, verstehst du, warum das Geld schneller verschwindet, als es laut Plan sollte.
In diesem Artikel: wie du Ausgaben so notierst, dass du länger als eine Woche durchhältst, wie viele Kategorien sinnvoll sind, wie du die Daten nach einem Monat liest und welche Methoden zur Ausgabenkontrolle sich in der Praxis bewähren.
Wie sich ein Ausgabenplaner von einem Budget unterscheidet
Das Budget ist der Plan zu Beginn des Monats. Der Ausgabenplaner ist das Protokoll dessen, was tatsächlich passiert ist. Ohne dieses Protokoll wird das Budget schnell zur Wunschliste, weil du nicht überprüfen kannst, wo der Plan aus dem Ruder gelaufen ist.
In der Praxis brauchst du beides — deshalb haben gute Planer die Spalten „Plan“ und „Ist“ direkt nebeneinander. Wie du so einen Plan von Grund auf aufbaust, erklären wir im Artikel darüber, womit du beim Haushaltsbudget-Planer anfängst.
So notierst du Ausgaben, ohne nach einer Woche aufzugeben
Es gibt drei Wege, und jeder funktioniert — wähle den, der zu deinem Alltag passt, nicht den, der am ordentlichsten aussieht.
Sofort
Du notierst direkt nach dem Einkauf. Am genauesten, aber das Werkzeug muss immer griffbereit sein — ideal, wenn du den Planer auf dem Handy hast.
Einmal täglich
Abends überträgst du den Tag. Das dauert zwei Minuten und erfasst auch Barzahlungen, an die sich nach einer Woche niemand mehr erinnert.
Einmal pro Woche aus dem Kontoverlauf
Am wenigsten Aufwand: Du öffnest deine Umsätze und überträgst die Posten gesammelt. Voraussetzung — du zahlst überwiegend mit Karte oder Handy. Diese Variante hält sich am häufigsten auf Dauer.
Wie viele Ausgabenkategorien sinnvoll sind
Zwanzig Kategorien sehen professionell aus und sind nach drei Wochen tot. In der Praxis reichen sechs bis acht:
- Wohnen (Miete, Nebenkosten, Internet),
- Lebensmittel (Einkäufe),
- Essen gehen,
- Mobilität (Sprit, Tickets, Werkstatt),
- Gesundheit und Apotheke,
- Kinder oder Haustiere, falls zutreffend,
- Freizeit und Shopping,
- Sonstiges.
Die Kategorie „Sonstiges“ ist kein Zeichen von Chaos — sie ist ein Sicherheitsventil. Ohne sie bremst dich jede zweite Ausgabe mit der Frage „Wo trage ich das ein?“ aus.
Drei Methoden zur Ausgabenkontrolle, die funktionieren
Die 50/30/20-Regel
Die Hälfte der Einnahmen für Notwendiges, 30 % für Wünsche, 20 % fürs Sparen und Schuldentilgung. Das ist ein Orientierungspunkt, keine starre Regel — wenn bei dir 60/25/15 herauskommt, weißt du zumindest, in welche Richtung du nachjustieren solltest.
Die Umschlagmethode
Jede Kategorie bekommt ein Monatslimit. Ist der Umschlag leer, ist die Kategorie für diesen Monat erledigt. Die digitale Version funktioniert genauso: Statt Umschlägen hast du Spalten mit Limit und ein Feld für den Restbetrag.
Eine Kategorie unter der Lupe
Die einfachste und überraschend wirksame Methode. Einen Monat lang behältst du genau einen Posten im Blick — meist den, bei dem du die größte Abweichung vermutest. Der Rest wird gesammelt erfasst. Schon nach dem ersten Monat hast du eine Grundlage für Entscheidungen.
Wie du die Daten nach einem Monat liest
Ausgaben nur aufzuschreiben ändert nichts. Was etwas ändert, sind fünf Minuten Rückblick. Prüfe vier Dinge:
- Welche Kategorien den Plan überschritten haben — und um wie viel. Die Differenz in Euro, nicht nach Gefühl.
- Fixkosten — ob etwas Neues dazugekommen ist (ein Abo, eine erhöhte Rechnung).
- Abonnements — wie viele aktiv sind und ob du sie alle noch nutzt.
- Der Restbetrag — ob er auf dem Sparkonto gelandet ist oder sich „nebenbei“ in Luft aufgelöst hat.
Wenn du diese Erkenntnisse automatisch berechnet haben möchtest, arbeitest du bequemer mit einer Tabelle: Der Budgetplaner & Schuldentilgung für Google Tabellen zeigt dir die Struktur deiner Ausgaben und den Saldo automatisch an, manuelles Zusammenrechnen entfällt. Wenn du lieber handschriftlich auf dem Tablet schreibst, findest du dieselben Spalten im Budgetplaner als PDF.
Wo du Ausgaben notierst: Handy, Tablet oder Computer
Kurz gesagt: dort, wo du sowieso jeden Tag reinschaust.
- Handy — am besten zum sofortigen Notieren. Die Google-Tabelle öffnest du in der App und trägst den Betrag in wenigen Sekunden ein.
- Tablet — bequem zum handschriftlichen Schreiben und für den Monatsüberblick; PDF-Planer funktionieren in Notiz-Apps wie GoodNotes und Notability.
- Computer — am besten für Auswertungen und Vergleiche zwischen den Monaten.
Du möchtest lieber eine Tabelle, die alles automatisch rechnet? Dann schau dir die Vorlage Budgetplaner & Schuldentilgung für Google Tabellen an. Wenn du handschriftlich planst, passt der digitale Budgetplaner als PDF.
Häufige Fragen
Sollte ich Barausgaben separat notieren?
Eine Spalte „Bargeld“ und ein Eintrag pro Woche reichen. Kleinbeträge auf Kategorien aufzuteilen führt meist dazu, dass man die ganze Buchführung aufgibt.
Was mache ich mit unregelmäßigen Ausgaben?
Versicherung, Autoinspektion oder Weihnachtsgeschenke verteilst du auf zwölf Monate und behandelst sie wie Fixkosten. Sonst gerät dein Plan alle paar Monate scheinbar grundlos ins Wanken.
Wie lange dauert es, bis ich einen Effekt sehe?
Erste Erkenntnisse hast du nach einem vollen Monat. Sinnvolle Vergleiche nach drei Monaten, denn erst dann siehst du, welche Ausgaben einmalig waren und welche sich wiederholen.
Womit du heute anfängst
Wähle eine Methode zum Notieren, leg sechs Kategorien fest und trag die Ausgaben der letzten sieben Tage ein. Wenn du lieber ein fertiges Layout statt einer eigenen Tabelle möchtest, schau dir die Budgetplaner oder die gesamte Kategorie Finanzplaner an. Bevor du eine PDF-Datei kaufst, kannst du mit dem kostenlosen Demo-Planer testen, wie sich so ein Dokument auf deinem Gerät verhält.