Finanzplaner – so planst du deine Finanzen für das ganze Jahr
Das Monatsbudget beantwortet die Frage „Komme ich diesen Monat auf null raus?“. Ein Finanzplaner beantwortet die schwierigere: Stehst du in einem Jahr besser da als heute? Es sind dieselben Zahlen, nur aus größerer Entfernung betrachtet.
Im Folgenden zeigen wir dir, was ein Finanzplan für das ganze Jahr umfassen sollte, wie du saisonale Ausgaben verteilst und wie du einen Rückblick machst, der nur eine Viertelstunde pro Quartal dauert.
Was ein Finanzplaner umfasst
Ein Finanzplaner besteht aus vier Ebenen, die du am besten an einem Ort hast:
- Das feste Monatsbild — Einnahmen, Fixkosten, variable Ausgaben.
- Verbindlichkeiten — Raten, Schulden, Fälligkeiten. Zusammen mit dem noch offenen Restbetrag, damit du deinen Fortschritt siehst.
- Ersparnisse und Ziele — finanzielles Polster, Urlaub, neue Geräte, Eigenkapital.
- Jahreskalender — die Monate, in denen es immer mehr wird: Versicherungen, Inspektionen, Feiertage, Schulstart, Geburtstage in der Familie.
Die ersten beiden Ebenen führst du jeden Monat — wie du das aufbaust, erklären wir im Artikel über den Haushaltsbudget-Planer und im Ratgeber zur Ausgabenkontrolle. Die anderen beiden füllst du einmal aus und schaust jedes Quartal wieder hinein.
Das Jahr auf einer Seite: saisonale Ausgaben
Die meisten Finanzpläne scheitern nicht an den täglichen Einkäufen, sondern an Ausgaben, die regelmäßig, aber selten wiederkommen. Trag sie auf einem Jahresstrahl ein und teile sie durch zwölf.
Eine typische Liste: Hausrat- und Kfz-Versicherung, TÜV, Reifenwechsel, Urlaub, Feiertage, Geburtstagsgeschenke, Schulsachen, Zahnarztbesuche, Steuern. Wenn diese Posten zusammen zum Beispiel 1.500 € im Jahr ausmachen, sind deine tatsächlichen monatlichen Kosten um 125 € höher, als ein normales Budget zeigt. Genau diese Differenz sorgt meist für das Gefühl, dass „jeden Monat irgendwas dazwischenkommt“.
Finanzielle Ziele, die du durchhältst
Ein Ziel ohne Betrag und Termin ist kein Ziel. Statt „Ich will mehr sparen“ notierst du: Betrag, Termin, monatliche Rate. Drei Beispiele:
- Finanzielles Polster — als Startpunkt ein Monat an Fixkosten, langfristig drei bis sechs Monate.
- Kurzfristiges Ziel — bis zu 12 Monate: Reise, Gerät, Kurs. Am leichtesten durchzuhalten, weil du den Effekt schnell siehst.
- Langfristiges Ziel — Eigenkapital, Renovierung. Hier zählt nur die Regelmäßigkeit, nicht die Höhe der Einzahlung.
Praktische Regel: Überweise den Betrag für dein Ziel am Zahltag, bevor du anfängst auszugeben. Sparen mit dem, „was übrig bleibt“, endet selten mit einem gesparten Betrag.
Quartalsrückblick in 15 Minuten
Setz dich alle drei Monate mit vier Fragen hin:
- Sind die Fixkosten gestiegen? Wenn ja — welche, und lassen sie sich ändern?
- Wachsen deine Ziele im geplanten Tempo?
- Was ist bei den Abos neu dazugekommen?
- Welches Quartal wird am teuersten, und ist dafür etwas zurückgelegt?
Dieser Rückblick reicht, damit dein Jahresplan nicht schon nach Februar zum Archivdokument wird.
Womit du deinen Finanzplan führst
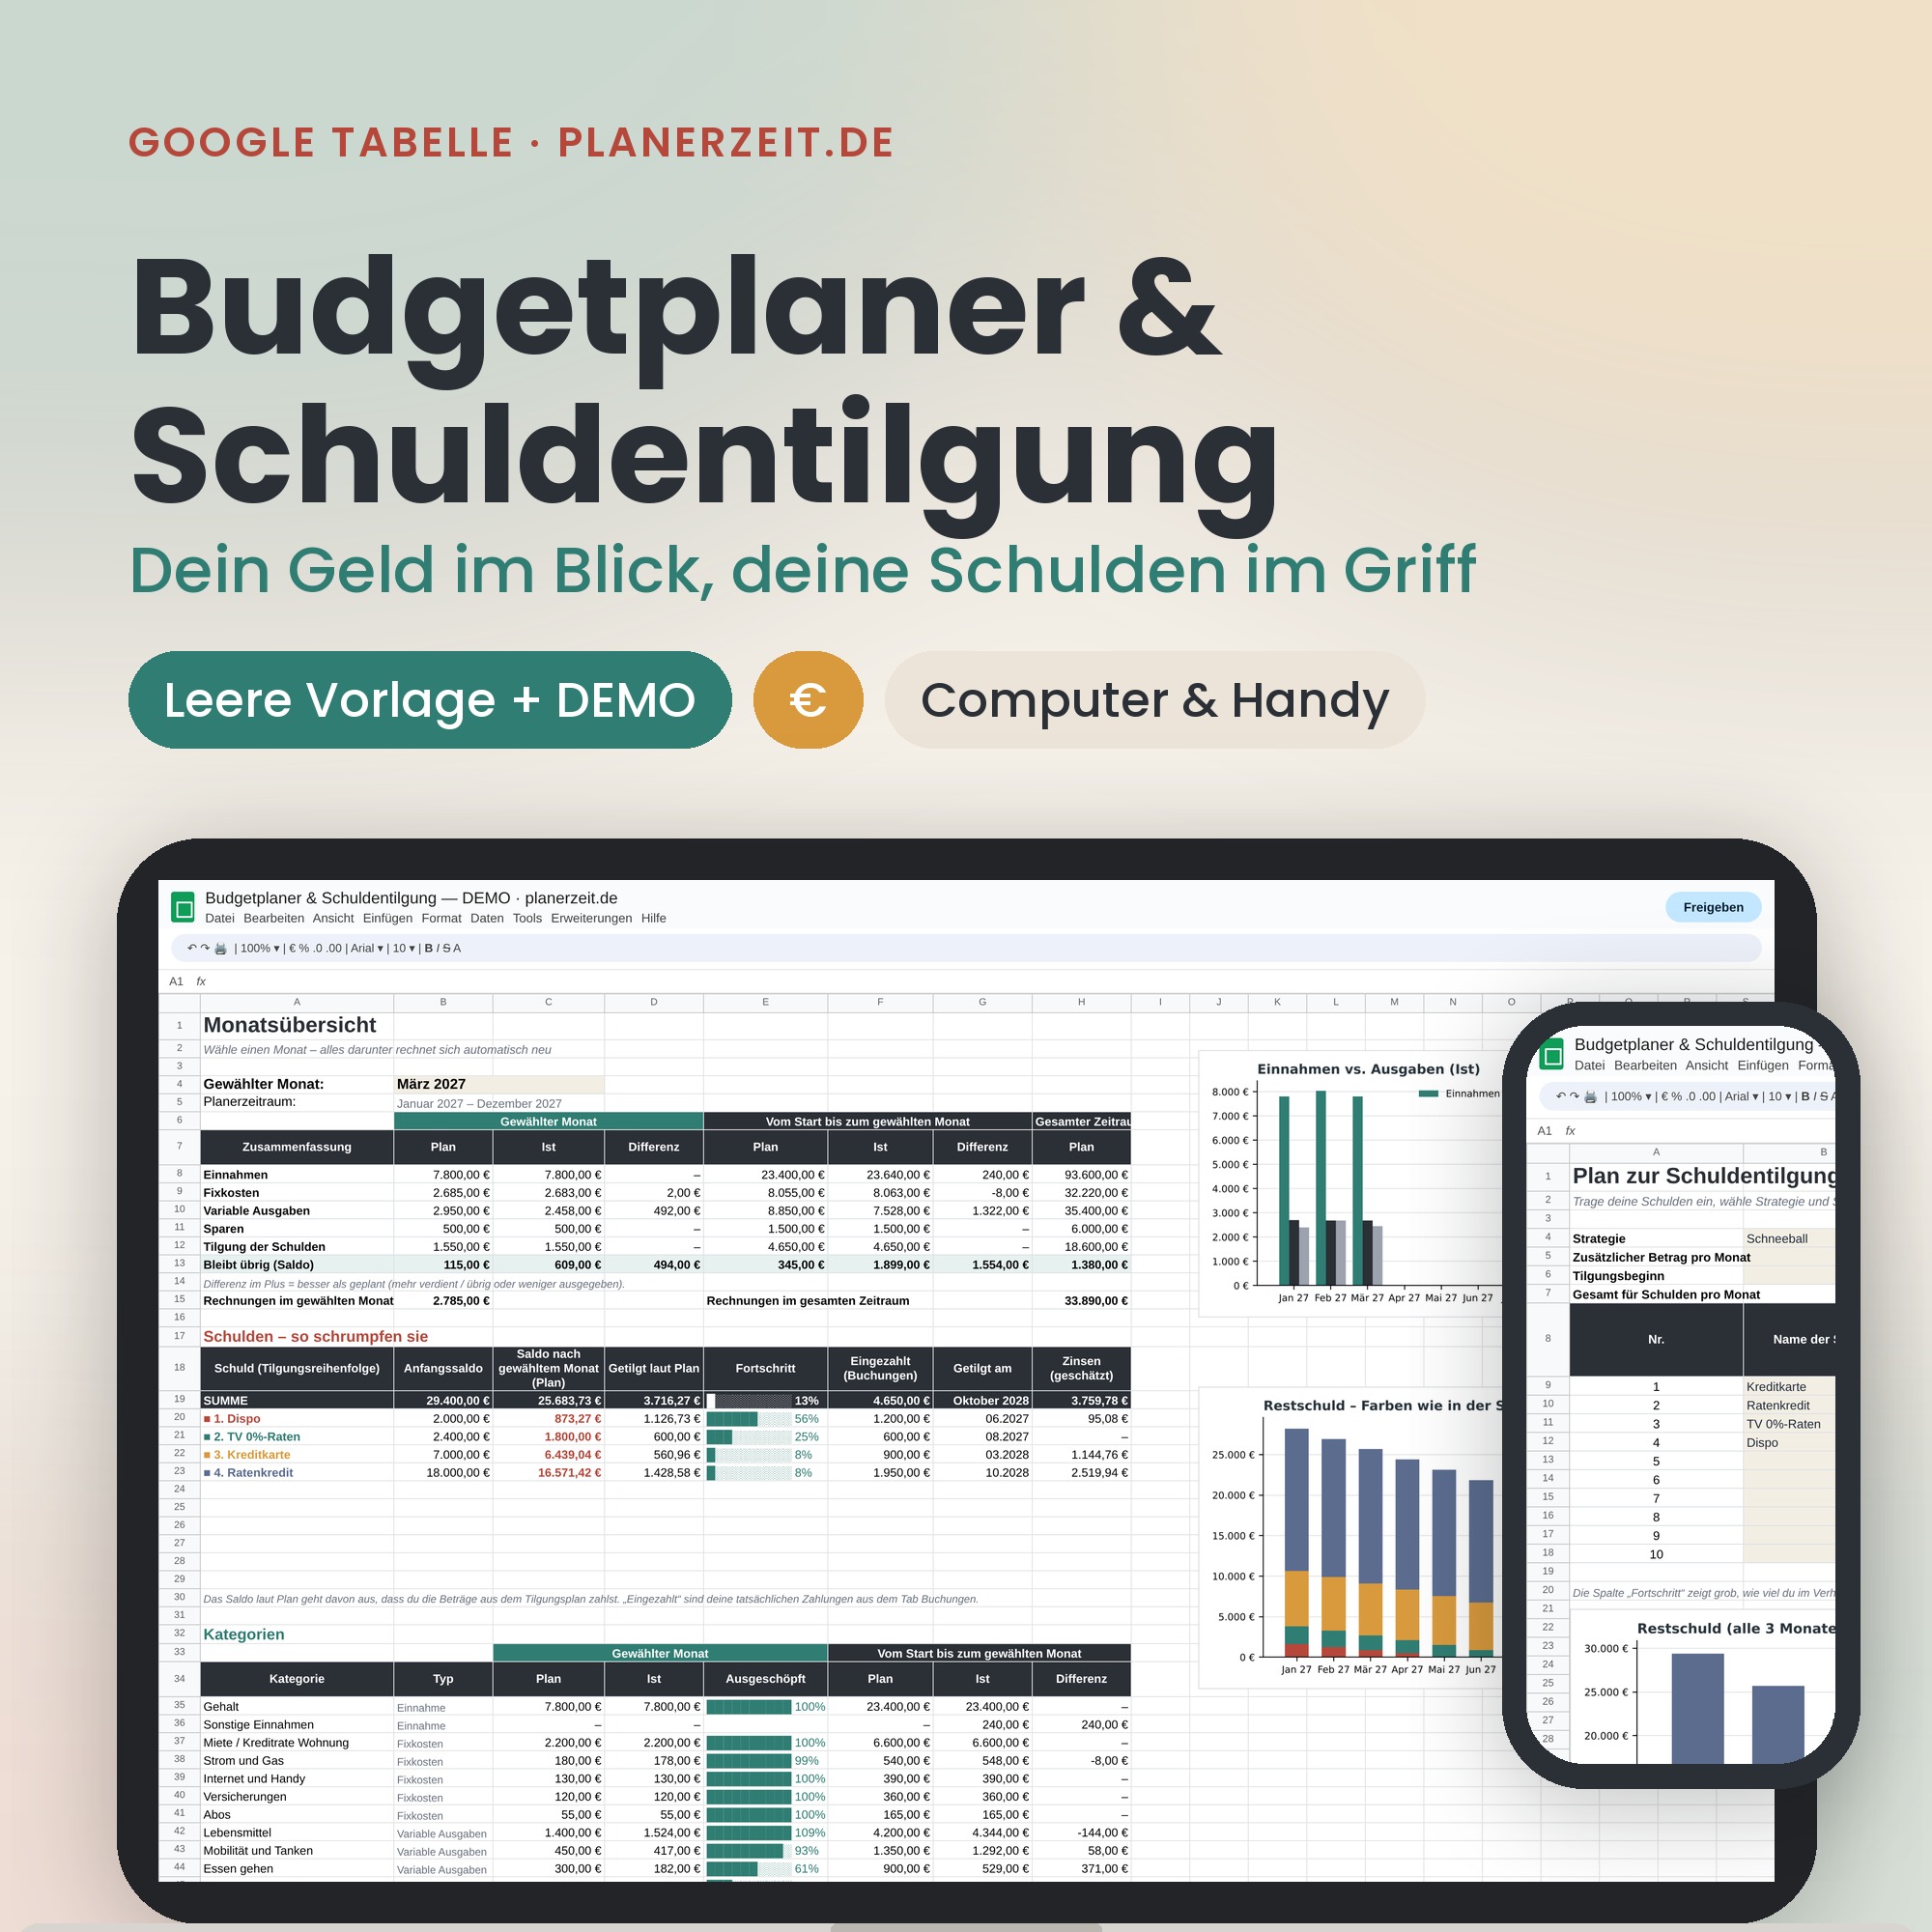
Für den Jahresplan ist eine Tabelle bequemer — sie rechnet die Summen selbst und zeigt die Struktur deiner Ausgaben, der Rückblick beschränkt sich also aufs Ablesen der Ergebnisse. So eine fertige Datei ist der Budgetplaner & Schuldentilgung für Google Tabellen: Du trägst die Beträge ein, und Saldo, Monats- und Jahresübersichten werden automatisch berechnet. Weitere Tabellen findest du in der Kategorie Vorlagen in Google Tabellen.
Wenn du lieber handschriftlich schreibst und deinen Plan auf dem Tablet durchgehst, bietet der digitale Budgetplaner als PDF denselben Umfang — Einnahmen, Ausgaben, Rechnungen, Ersparnisse und Übersichten. Die ganze Kategorie findest du hier: Finanzplaner.
Häufige Fragen
Lohnt sich ein Finanzplaner bei unregelmäßigem Einkommen?
Ja, nur baust du den Plan anders auf: Grundlage ist der Betrag aus dem schwächsten Monat, und Überschüsse aus besseren Monaten landen auf einem eigenen Posten — dem Puffer. Er gleicht die mageren Monate aus.
Sollte ich einen Plan für den ganzen Haushalt führen?
Gemeinsam sind die Haushaltsausgaben und die Ziele. Private Ausgaben hält man bequemer getrennt — weniger Diskussionen, dasselbe Ergebnis am Monatsende.
Womit fange ich an, wenn ich Schulden habe?
Mit einer Liste: Betrag, Zinssatz, Rate, Fälligkeit. Erst mit der vollständigen Liste kannst du über die Reihenfolge der Tilgung entscheiden. Ein guter Finanzplaner hat dafür einen eigenen Bereich, du brauchst also keine zweite Datei.
Fazit
Ein Finanzplan für das Jahr ist kein aufwendiges Dokument, sondern besteht aus vier Elementen: Monatsbild, Verbindlichkeiten, Ziele und Kalender der saisonalen Ausgaben. Wenn du mit einem fertigen Layout starten möchtest, wähle etwas aus den Finanzplanern — und wenn du neben den Finanzen auch Haushalt und Mahlzeiten planst, umfasst das Bundle Zuhause & Budget drei Planer in einem Set.