Budżet domowy: Excel czy Google Sheets? Co wybrać w 2026
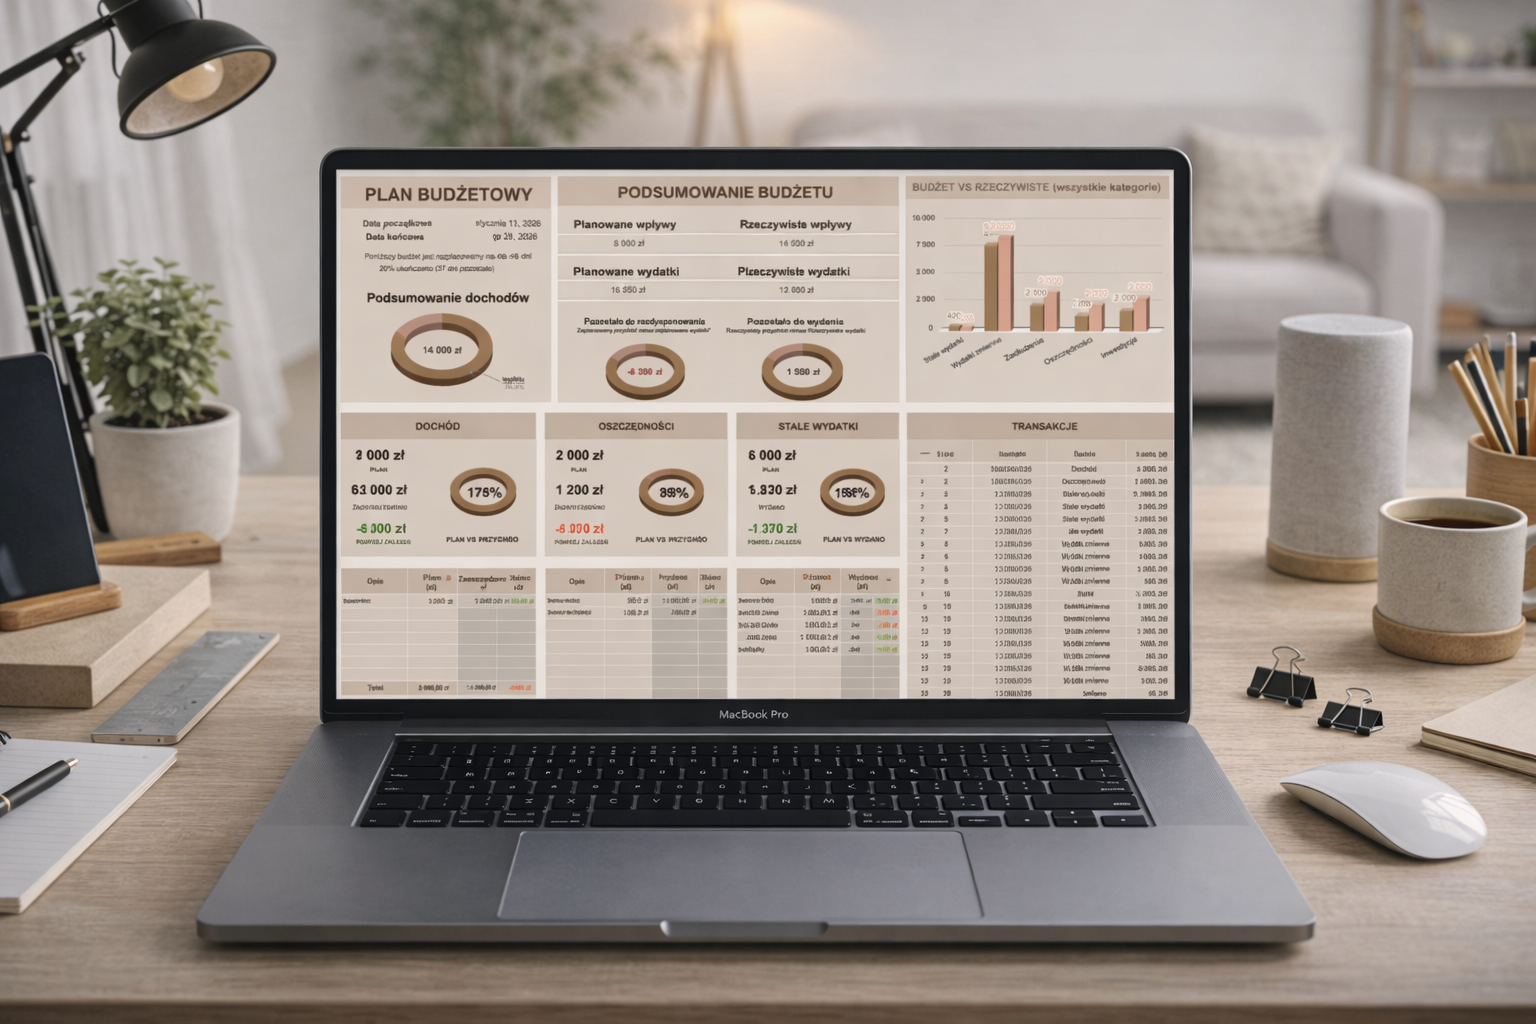
Jeśli budżet domowy „nie działa”, to zwykle nie dlatego, że brakuje Ci silnej woli — tylko dlatego, że narzędzie jest niewygodne i po tygodniu przestajesz je uzupełniać. Dlatego pytanie „Excel czy Google Sheets?” jest bardzo praktyczne: wybierasz format, który realnie będziesz prowadzić. W tym wpisie porównasz oba rozwiązania, zrobisz szybki test wyboru i dostaniesz prosty system budżetowy na start — bez skomplikowanych formuł.
? Chcesz przejść od razu do wygodnego arkusza, który sam liczy i pokazuje „plan vs rzeczywistość”? Zobacz Planer Budżetu Domowego: Sprawdź planer
Dlaczego arkusz budżetowy w 2026 nadal wygrywa z „aplikacją na chwilę”
Wiele aplikacji do budżetu przegrywa nie funkcjami, tylko nawykiem: trzeba pamiętać o logowaniu, płatnej subskrypcji, kategoriach „jak z kosmosu”, a czasem dochodzi też obawa o prywatność danych. Arkusz (Excel lub Google Sheets) jest prostszy: to jedna tabela transakcji + podsumowanie i działa w tempie Twojego życia.
Najważniejsze: arkusz możesz dopasować do siebie. Budżet domowy nie ma być idealny – ma być prowadzony. Jeśli wybierzesz narzędzie, które możesz uzupełnić w 60 sekund w telefonie albo na laptopie, wygrywasz.
Excel vs Google Sheets w budżecie domowym — różnice, które naprawdę mają znaczenie
Poniżej nie znajdziesz „wojny programów”. Oba narzędzia mają sens — ale w innych sytuacjach.
Porównanie w pigułce
| Kryterium | Excel (najczęściej: wersja desktop + plik lokalny) | Google Sheets (Arkusze Google) | Co to oznacza w praktyce budżetu |
|---|---|---|---|
| Uzupełnianie na telefonie | zależy od nawyku i konfiguracji | bardzo naturalne (to typowy use‑case) | jeśli wpisujesz wydatki „w biegu”, Sheets zwykle wygrywa |
| Współdzielenie z partnerem/rodziną | możliwe, ale wymaga dyscypliny wersji pliku | proste: jedna wersja, wspólna edycja | budżet w duecie: Sheets ma przewagę „bez tarcia” |
| Praca offline | mocny punkt (gdy plik jest na urządzeniu) | możliwa, ale wymaga ustawień offline | jeśli często nie masz internetu, Excel bywa bezpieczniejszy |
| Kontrola wersji / kopie | kopie robisz sam (plusy i minusy) | łatwo tworzyć kopie, historia zmian | ważne, jeśli boisz się „zepsuć arkusz” |
| Nauka / wygoda | świetny, jeśli już znasz Excela | świetny, jeśli żyjesz w ekosystemie Google | wybierz to, co znasz — budżet ma być prosty |
Najczęstsze scenariusze wyboru
- Wybierz Google Sheets, jeśli: chcesz uzupełniać budżet na telefonie, planujesz współdzielić arkusz lub pracujesz na kilku urządzeniach (dom/praca).
- Wybierz Excel, jeśli: bardzo często jesteś offline, masz już „swój” system w Excelu i chcesz trzymać plik lokalnie.
- Wybierz „to, co utrzymasz”, jeśli: dziś nie prowadzisz budżetu wcale — wtedy wygoda > „idealny wybór”.
Szybki test (60 sekund): co wybrać?
Odpowiedz „tak/nie”:
- Czy będziesz wpisywać wydatki częściej na telefonie niż na komputerze?
- Czy chcesz prowadzić budżet wspólnie (para/rodzina)?
- Czy chcesz mieć dostęp do budżetu na kilku urządzeniach bez przerzucania plików?
Jeśli masz 2–3 razy „tak” — najczęściej wygrywa Google Sheets.
Jeśli masz 0–1 „tak” i często pracujesz offline — rozważ Excel.
Minimalny budżet domowy w 30 minut — system, który działa w Excel i Google Sheets
Poniżej masz „minimalny zestaw”, od którego warto zacząć. To nie jest budżet dla księgowej — tylko dla realnego życia.
Struktura arkusza: 3 zakładki
- PLAN (miesiąc) – wpisujesz planowane kwoty (dochód, oszczędności, wydatki stałe i zmienne).
- TRANSAKCJE – jedna tabela: data, opis, kategoria, kwota, forma płatności (opcjonalnie).
- PODSUMOWANIE – sumy per kategoria + „plan vs wykonanie” + saldo miesiąca.
Najważniejsza zasada: nie komplikuj. Jeśli dziś zaczynasz, w 1. miesiącu nie potrzebujesz 40 kategorii i 12 wykresów. Potrzebujesz konsekwencji.
Kategorie wydatków na start (prosta lista)
| Grupa | Kategoria (przykład) | Co tu wpada | Pro tip (żeby budżet przetrwał) |
|---|---|---|---|
| Stałe | Mieszkanie | czynsz, kredyt, prąd, gaz | zacznij od kwot „prawie pewnych” |
| Stałe | Transport | paliwo, komunikacja, ubezpieczenie | jeśli koszty są sezonowe (np. OC), notuj je osobno |
| Stałe | Subskrypcje | telefon, streaming, chmura | co miesiąc zrób „przegląd subów” |
| Zmienne | Jedzenie | zakupy, jedzenie na mieście | rozdziel „dom” i „na mieście”, jeśli to Twój problem |
| Zmienne | Zdrowie | apteka, lekarz, suplementy | tu warto mieć bufor |
| Zmienne | Przyjemności | hobby, kawa, drobne zakupy | to nie jest „zła” kategoria — to kontrola |
| Cele | Oszczędności | poduszka, wakacje, cel roczny | traktuj jak „rachunek do zapłacenia sobie” |
Rytm, który utrzymasz: 5 minut dziennie + 20 minut tygodniowo
- Codziennie (1–3 min): dopisz transakcje (albo raz dziennie wieczorem).
- Co tydzień (10–20 min): zerknij, czy „jedzenie”, „przyjemności” i „transport” są w ryzach. Jeśli nie — nie karz się, tylko dopasuj plan.
- Na koniec miesiąca (20–30 min): zrób podsumowanie: 3 wnioski i 1 zmiana w planie na kolejny miesiąc.
✅ Jeśli chcesz, żeby arkusz sam liczył podsumowania i wykresy, a Ty tylko wpisywał(a) kwoty — zobacz Planer Budżetu Domowego: Otwórz stronę planera
Kiedy warto iść w „gotowy arkusz” zamiast budować od zera
Budowanie budżetu od zera jest OK — ale zwykle upada na etapie: „brak czasu”, „nie chce mi się robić formuł”, „gubię się w wersjach pliku”. Tu wchodzą gotowe planery budżetowe, które są zaprojektowane tak, aby:
- mieć jedno miejsce do wpisywania transakcji,
- automatycznie robić miesięczne i roczne podsumowania,
- pokazywać plan vs rzeczywistość i saldo,
- dawać czytelne wizualizacje.
Właśnie tak jest opisany Planer Budżetu Domowego na eplanery.pl: działa w Google Sheets, ma automatyczne obliczenia i wykresy, zestawienia miesięczne/roczne oraz porównania planowanych i rzeczywistych wydatków. (To jest ważne, bo oszczędza czas i zwiększa szansę, że budżet „wejdzie w nawyk”).
Uwaga praktyczna: jeśli kupujesz gotowy arkusz, sprawdź, pod jakie środowisko był projektowany. eplanery.pl komunikuje, że planery są tworzone w Arkuszach Google i w Excelu niektóre funkcje mogą nie działać poprawnie — dlatego rekomendowane jest korzystanie z Google Sheets.
Nie. Jest inny. Jeśli częściej pracujesz offline i trzymasz pliki lokalnie, Excel bywa wygodniejszy. Jeśli chcesz budżet na telefonie i współdzielenie, zwykle wygrywa Google Sheets.
Metoda. Najlepszy arkusz nie pomoże, jeśli nie wpisujesz transakcji. Ale dobre narzędzie zwiększa szanse, że będziesz konsekwentny(a), bo jest mniej „tarcia”.
Na start 8–12 kategorii w zupełności wystarczy. Jeśli zrobisz ich 30, budżet stanie się pracą domową, a nie wsparciem.
W idealnym świecie tak. W prawdziwym: wpisuj te, które mają największy wpływ (jedzenie, transport, przyjemności, rachunki). Lepiej wpisywać 80% regularnie niż 100% przez tydzień.
Pierwsze efekty są często po 1 miesiącu: świadomość „na co idą pieniądze” i mniejsze „wycieki”. Po 2–3 miesiącach zwykle pojawia się stabilność i lepsze planowanie.
Przeczytaj też
- Planer budżetu domowego – od czego zacząć
- Planer wydatków – jak kontrolować wydatki
- Planer finansowy – plan finansów na rok
Gotowy arkusz z automatycznymi obliczeniami to planer budżetu domowego w Arkuszach Google; wersję do pisania odręcznie na tablecie znajdziesz w planerze budżetowym PDF.