Ein Budget, das für ADHS gemacht ist
Mit ADHS scheitert ein Budget selten an fehlendem Wissen. Es scheitert, weil man an Fristen denken muss, weil der Kauf „nur kurz“ schneller passiert als der Gedanke und weil eine Tabelle mit zwanzig Spalten schon beim Öffnen erschlägt. Diese Vorlage funktioniert anders: Alles, was heute wichtig ist, siehst du auf einem Bildschirm – gerechnet wird im Hintergrund.
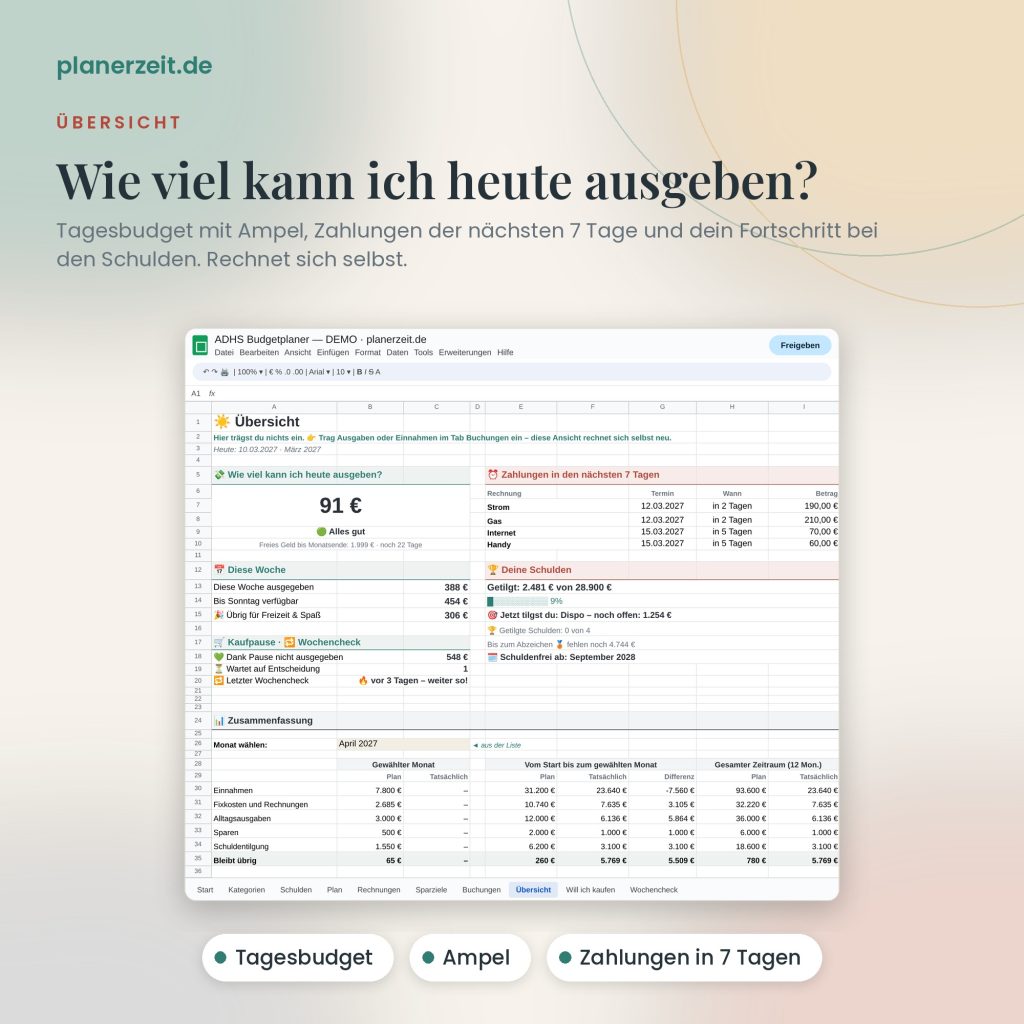
Dashboard: alles auf einem Bildschirm
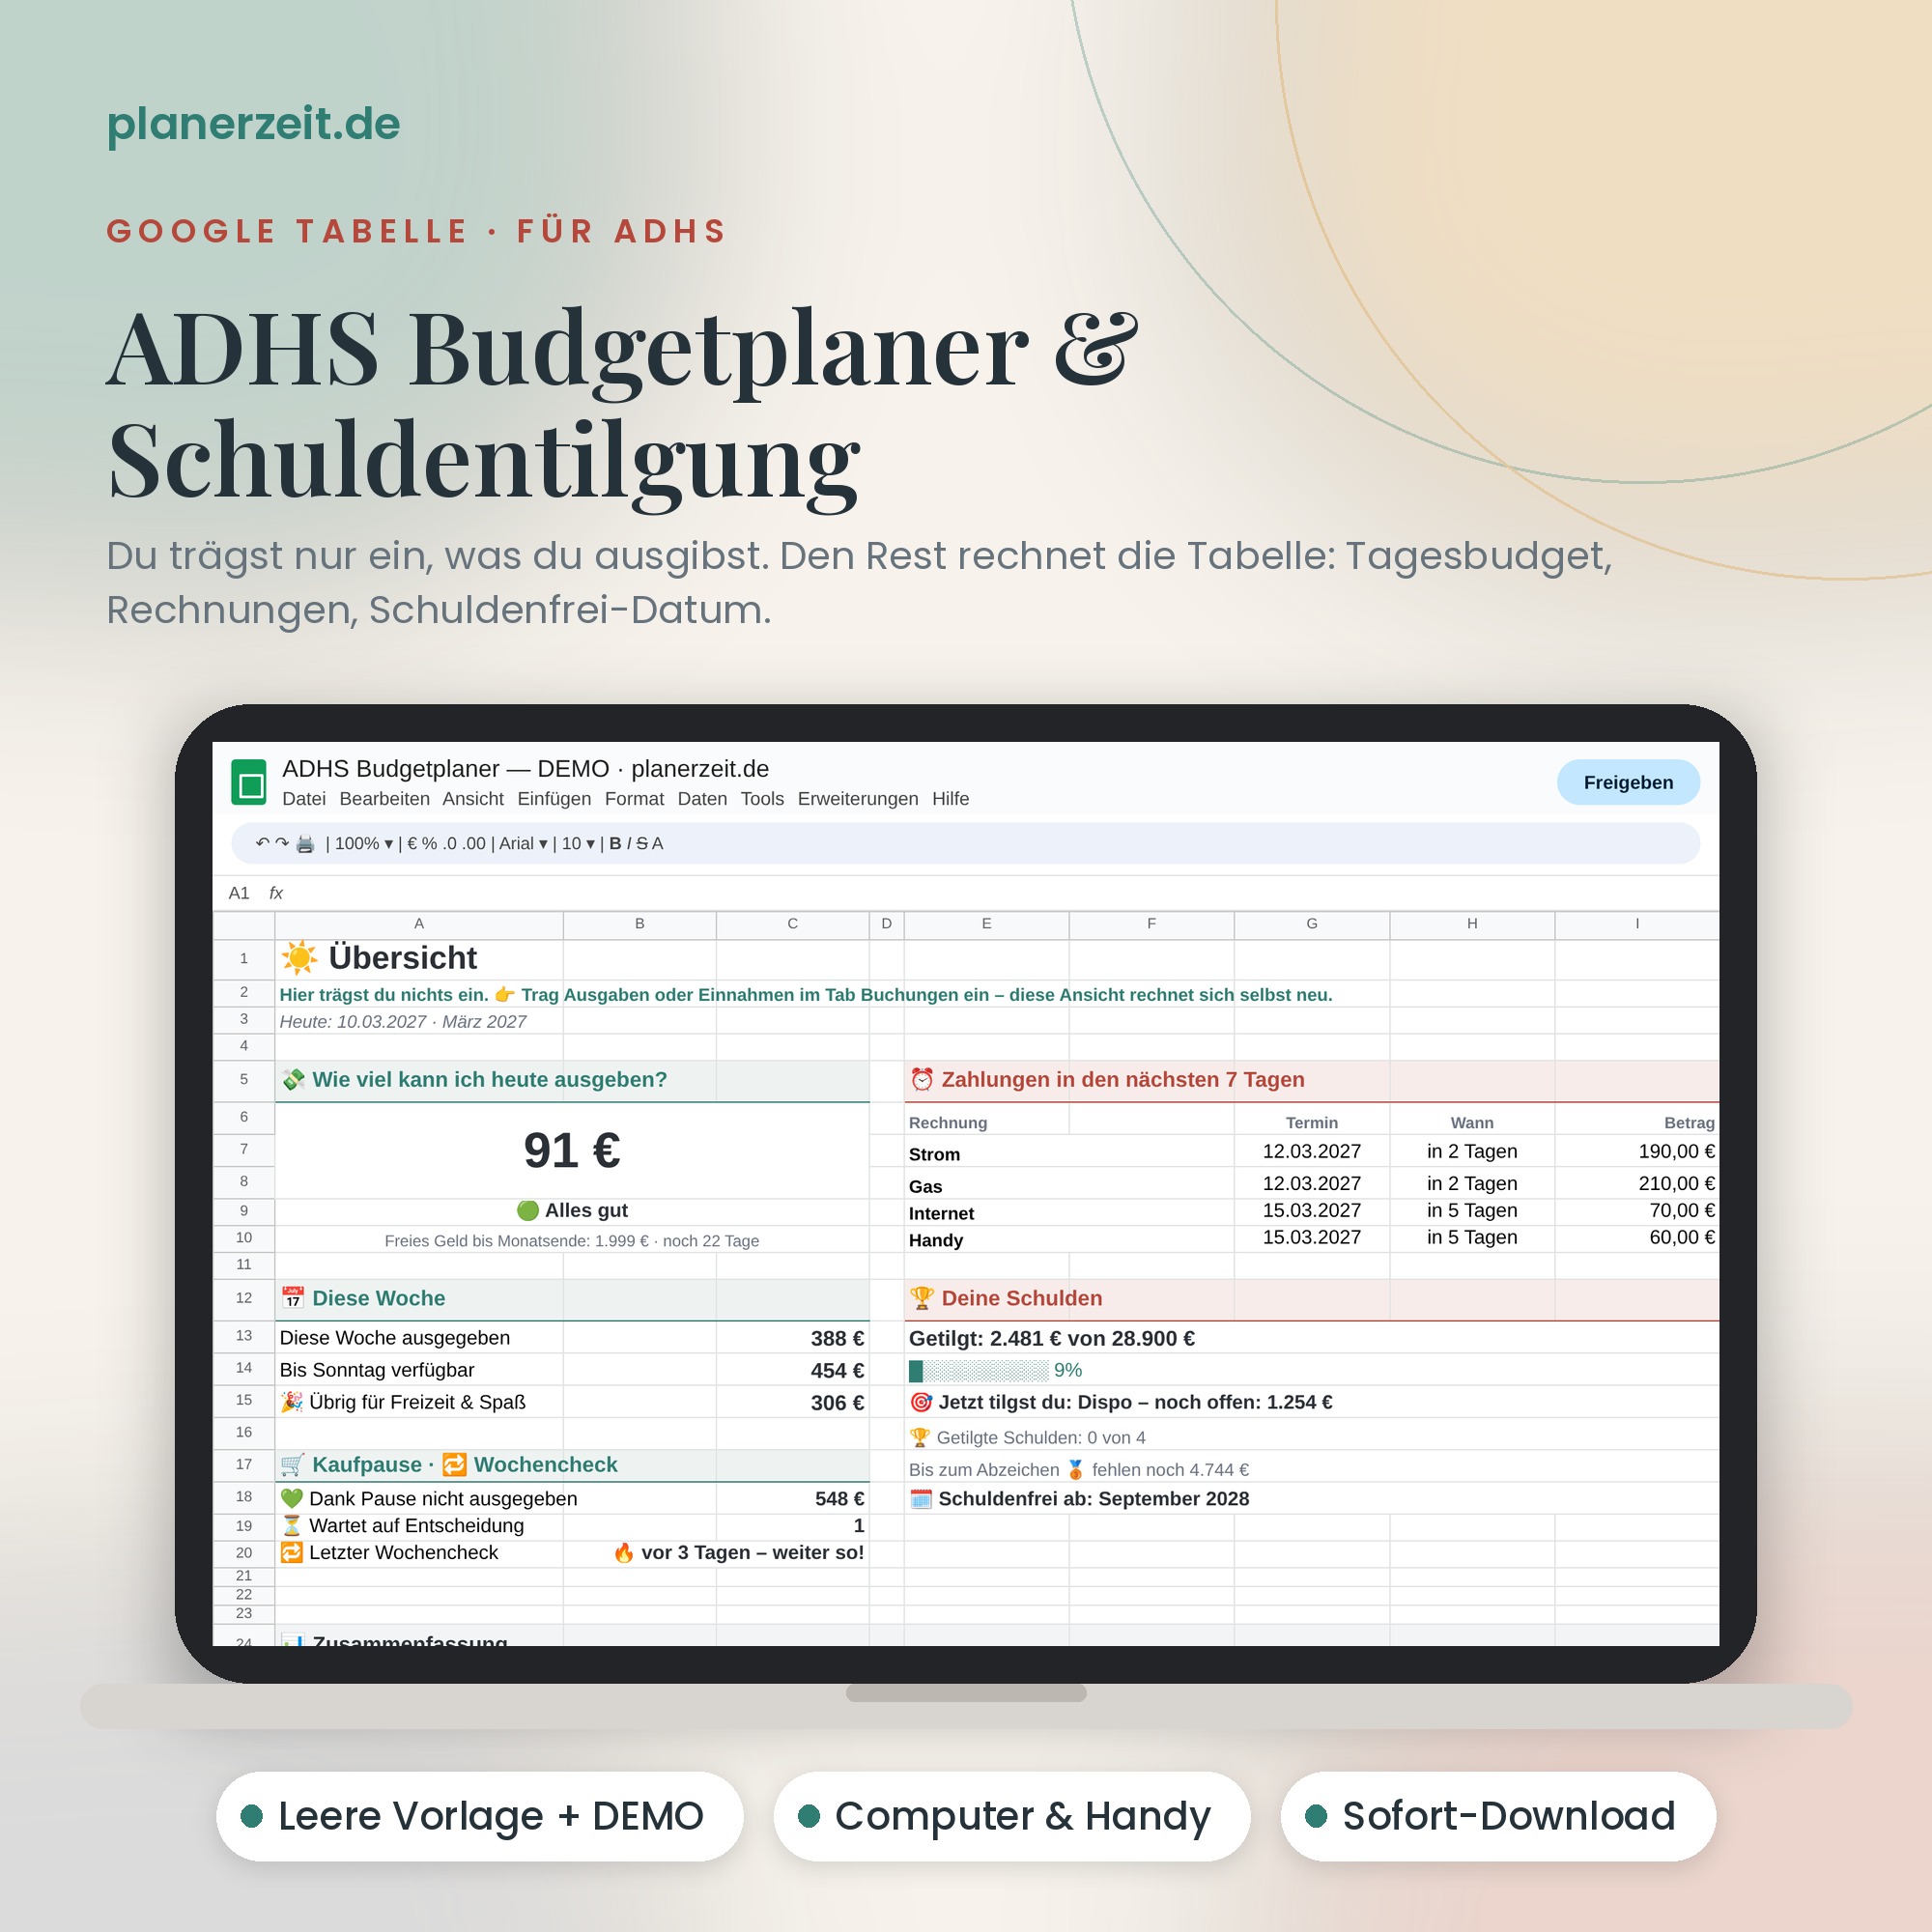
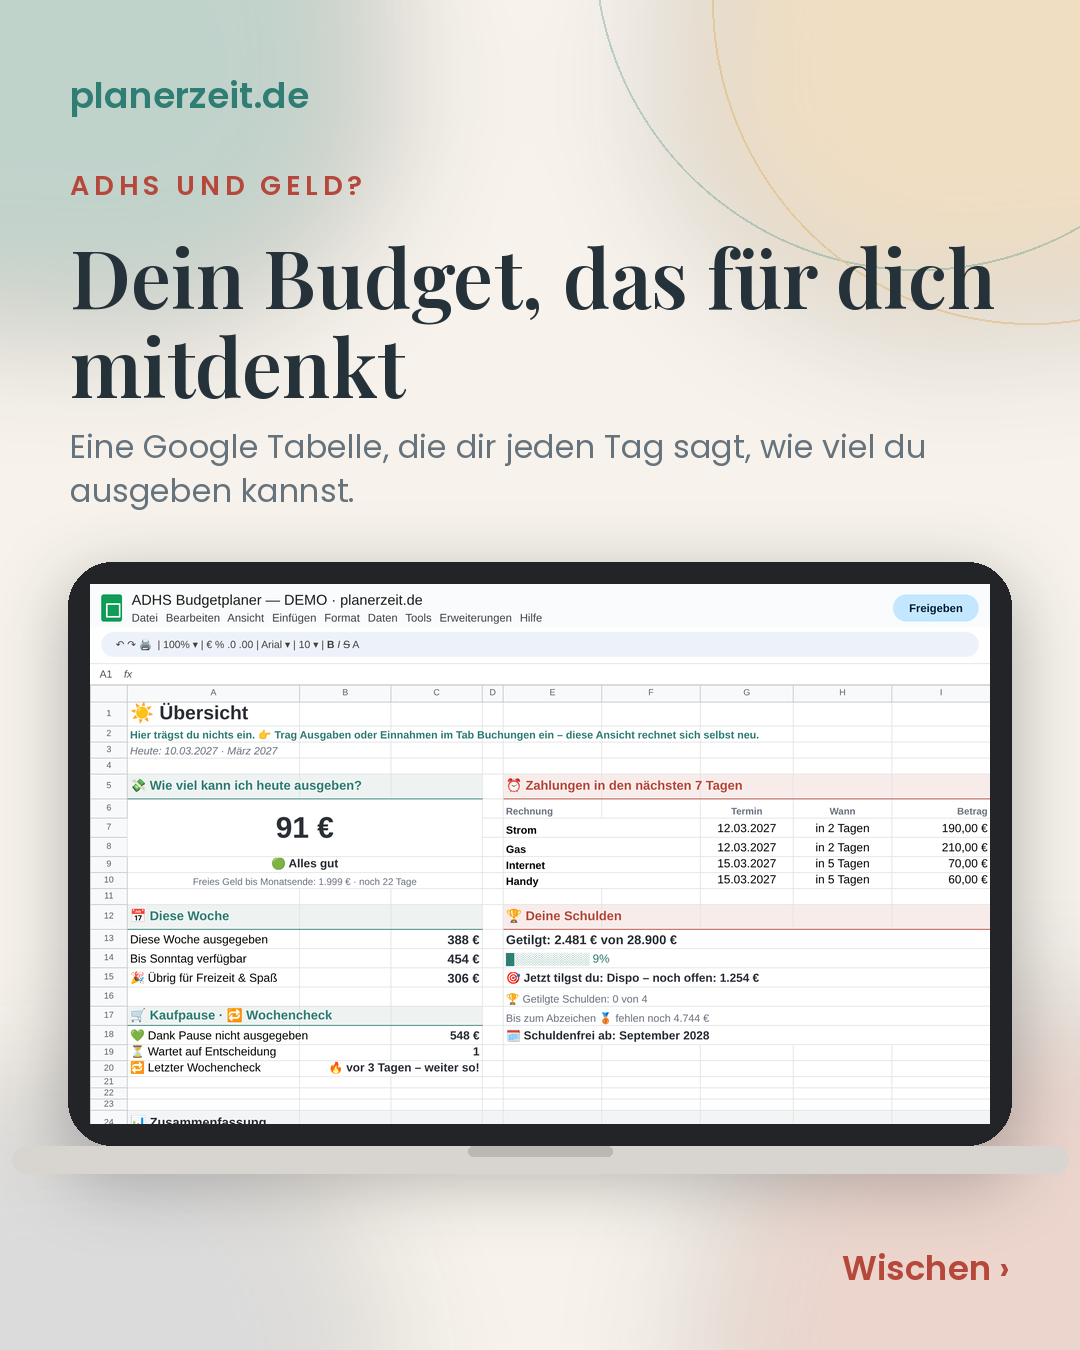
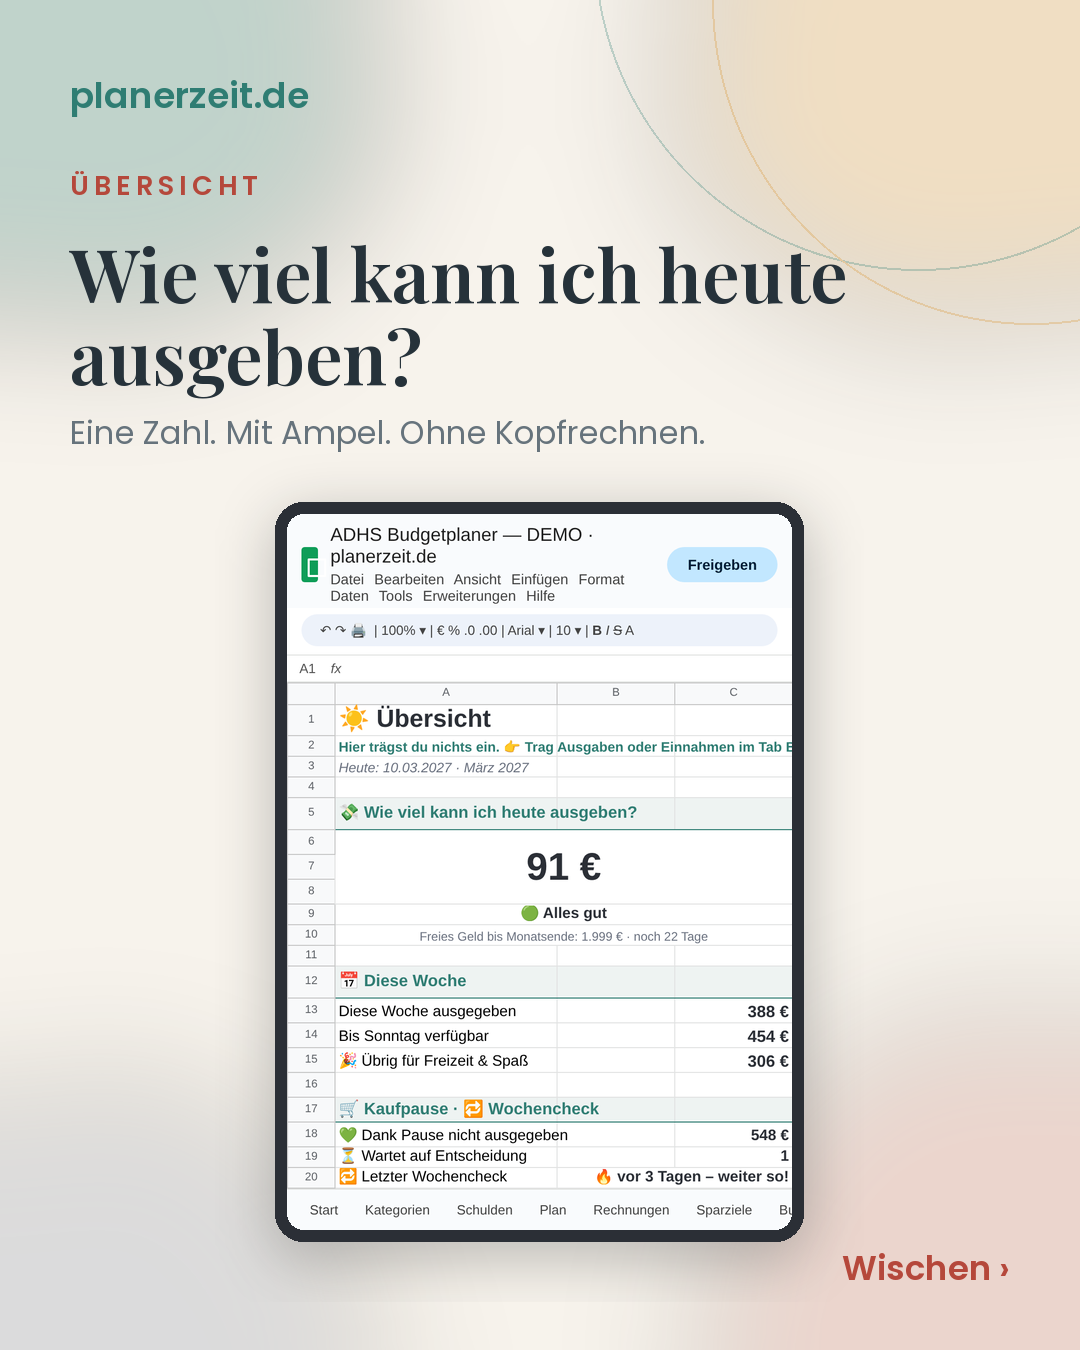
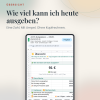
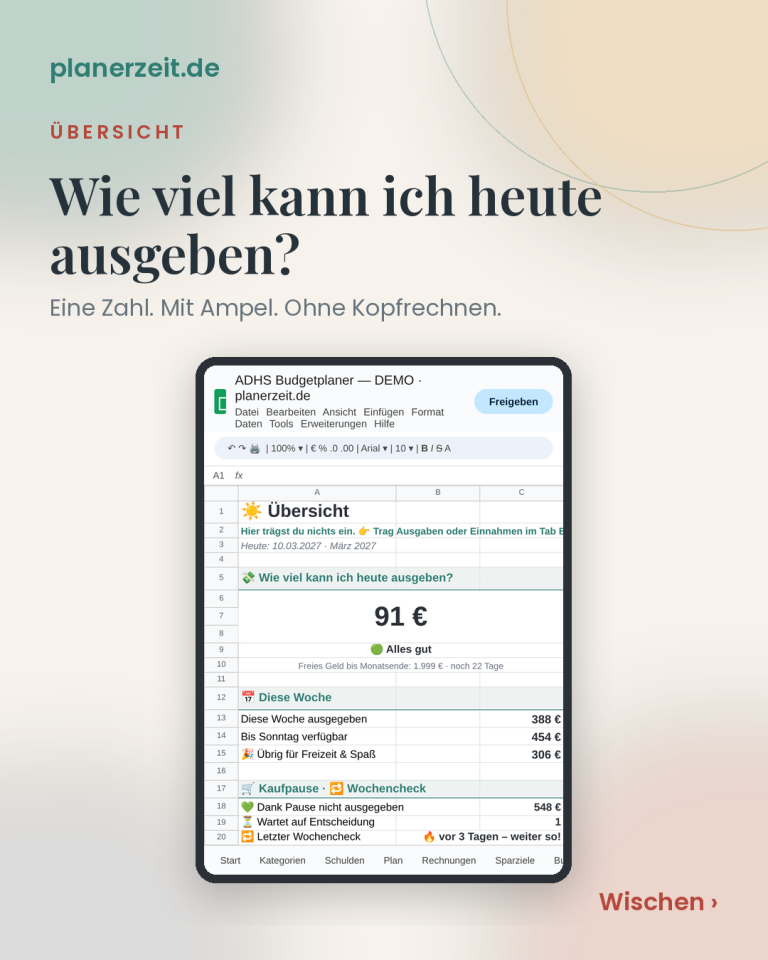
- 💸 Wie viel kann ich heute ausgeben? Eine große Zahl und ein einfacher Status: 🟢 alles gut, 🟡 langsamer, 🔴 du gibst zu schnell aus. Die Tabelle berechnet sie aus deinen Einnahmen abzüglich Rechnungen, Sparbeträgen, Raten und dem, was du schon ausgegeben hast, und teilt sie durch die Tage bis zum Monatsende.
- 📅 Diese Woche: wie viel seit Montag ausgegeben wurde und wie viel du bis Sonntag noch ausgeben kannst. Eine Woche ist viel leichter zu überblicken als ein ganzer Monat.
- 🎉 Geld für schöne Dinge: ein eigener Topf zum Ausgeben ohne schlechtes Gewissen – denn ein zu strenges Budget gibt man schnell auf.
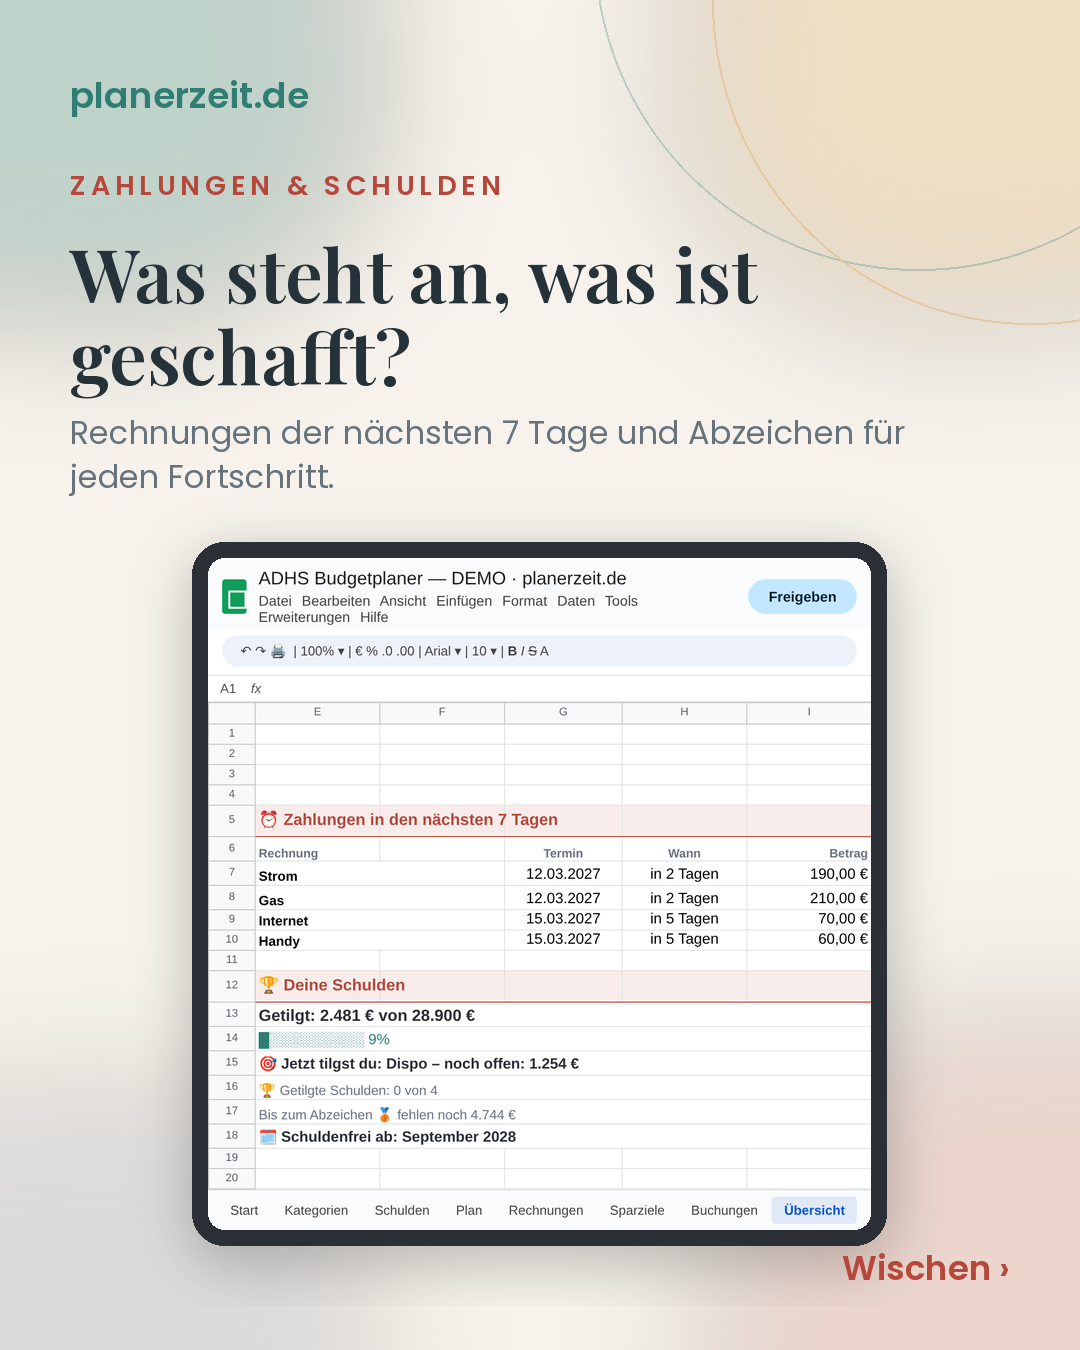
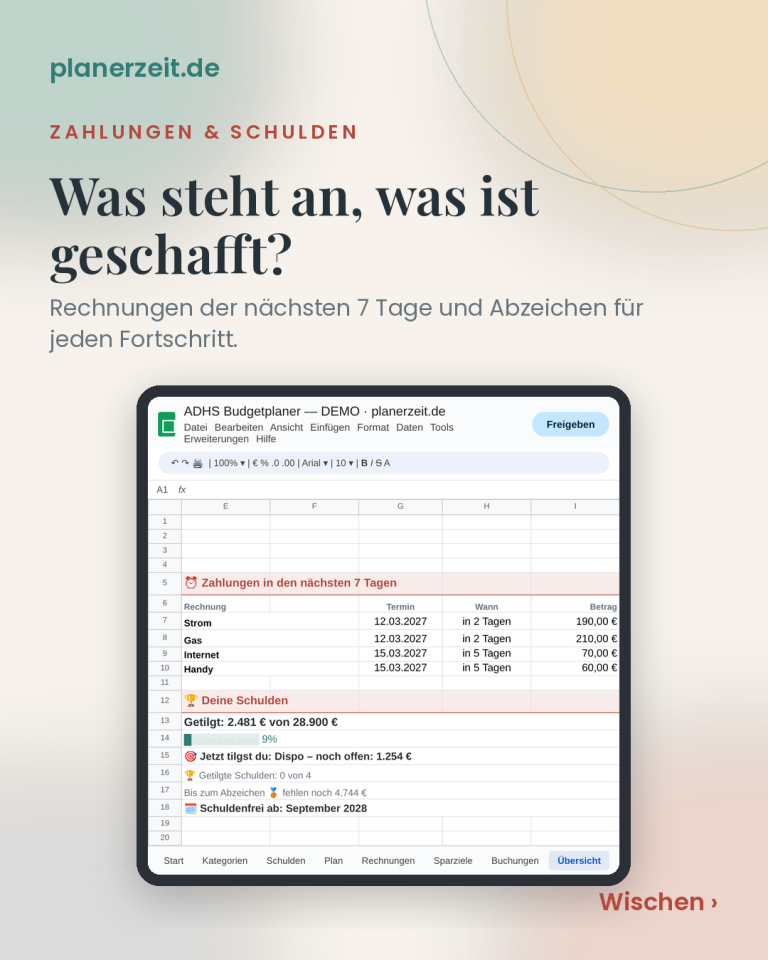
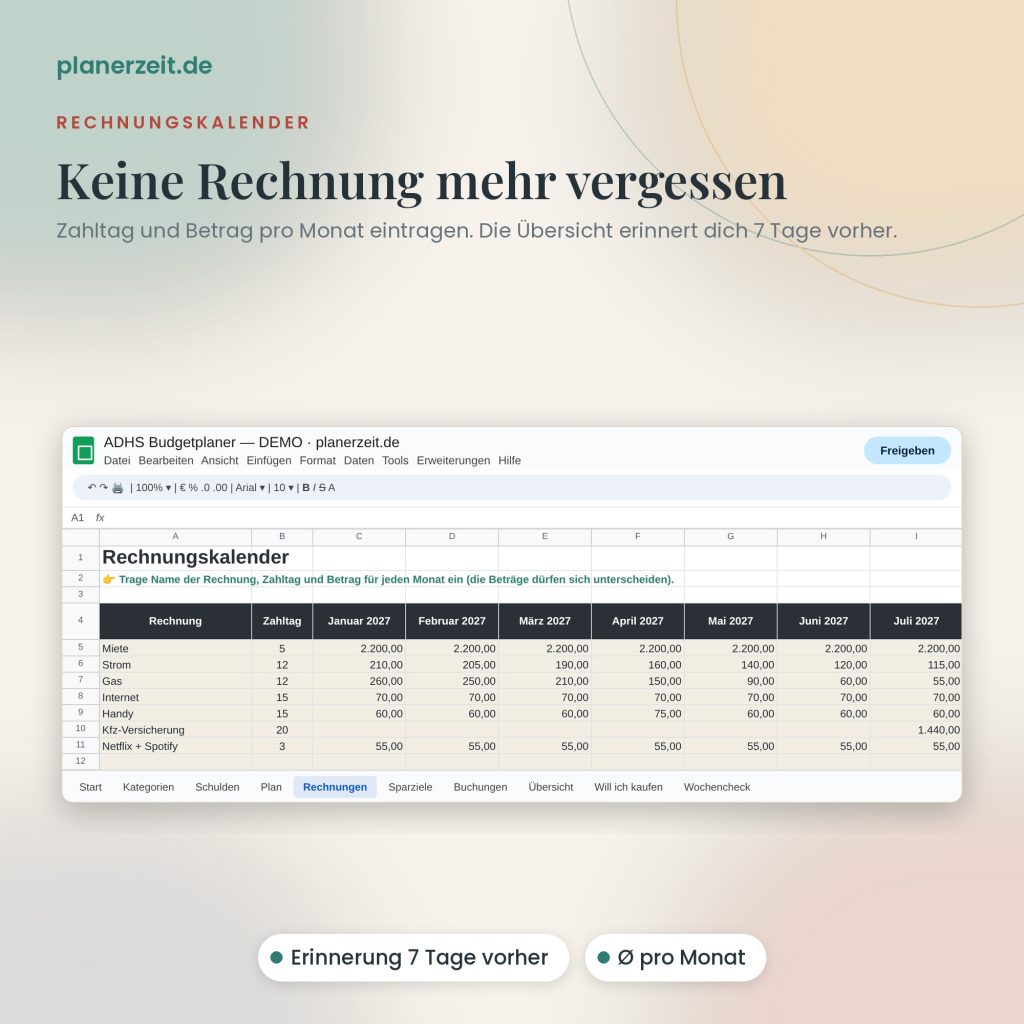
- ⏰ Zahlungen in den nächsten 7 Tagen: Name der Rechnung, genaues Datum und Betrag. Du musst dir nichts merken, ein Blick genügt.
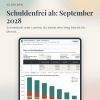
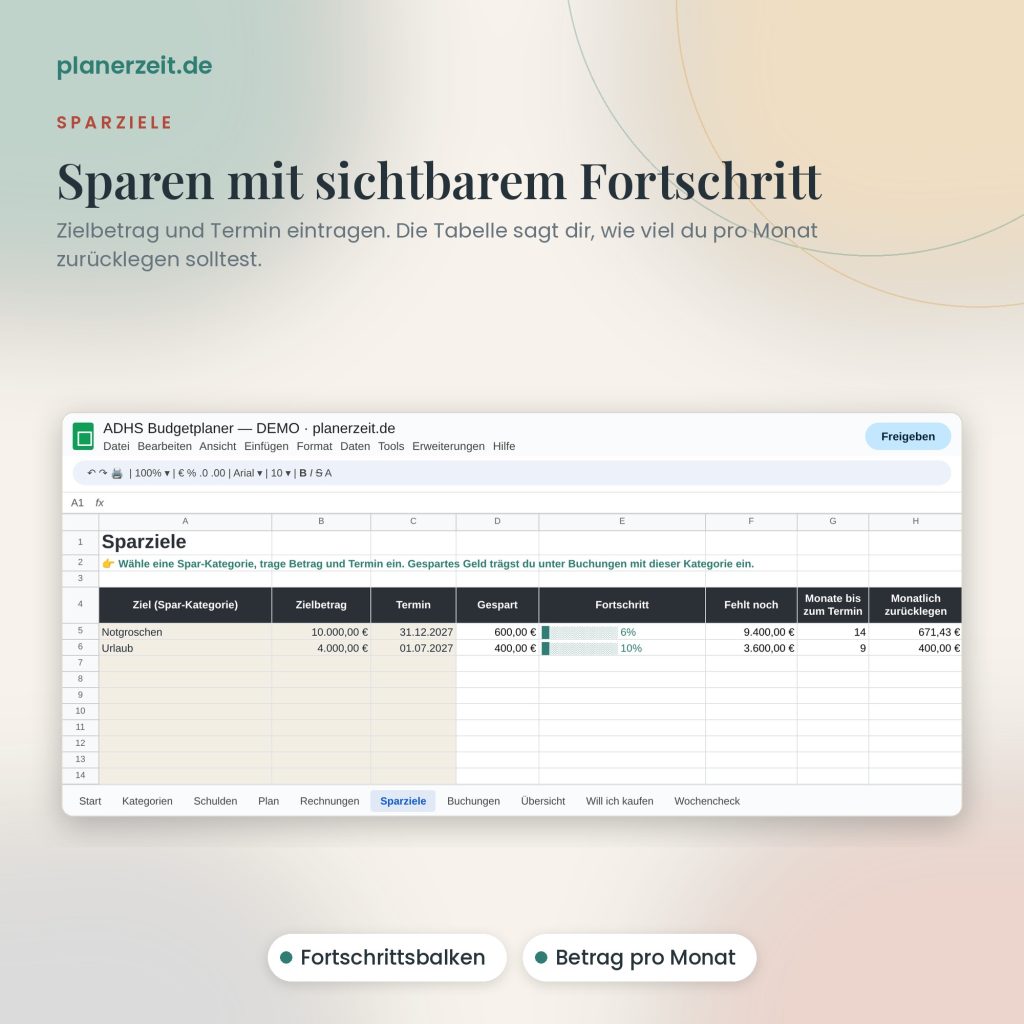
- 🏆 Deine Schulden: wie viel schon abbezahlt ist, Abzeichen alle 25 %, die eine Schuld, auf die du dich gerade konzentrierst, und das Datum, ab dem du schuldenfrei bist.
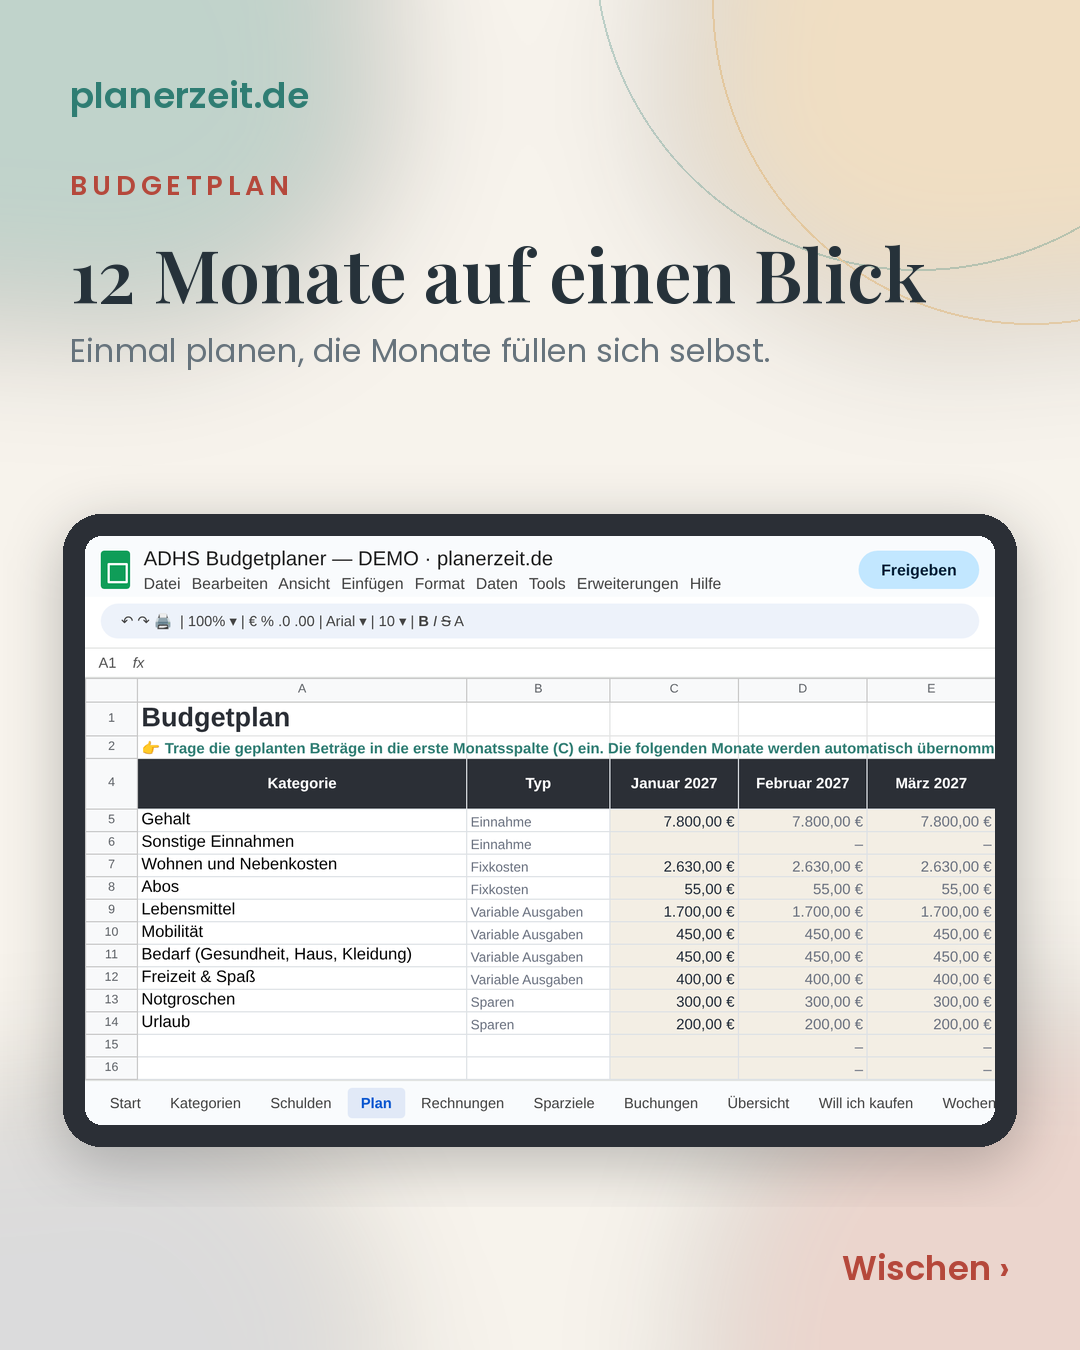
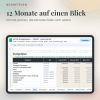
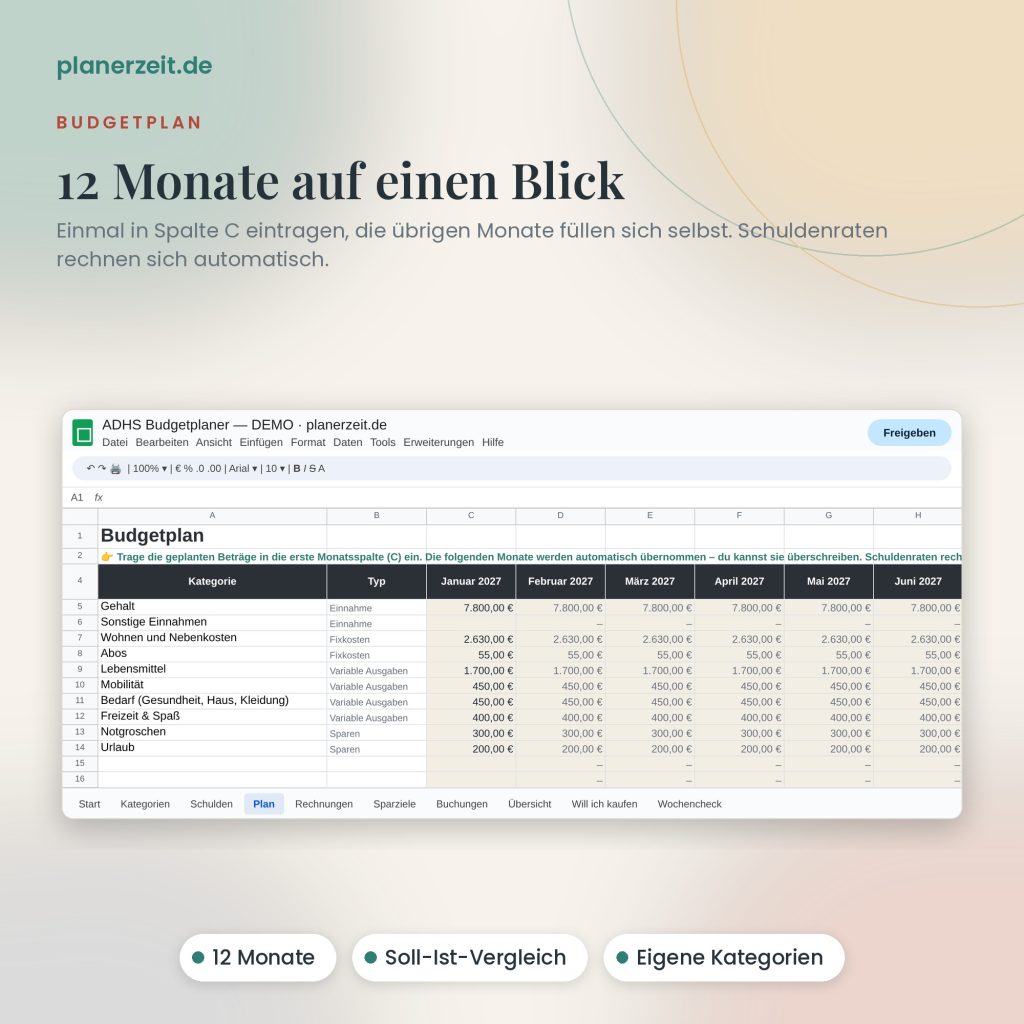
- 📊 Übersicht: ausgewählter Monat, Zeitraum seit Beginn und das ganze Jahr – Plan neben den tatsächlichen Beträgen.
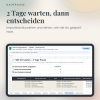
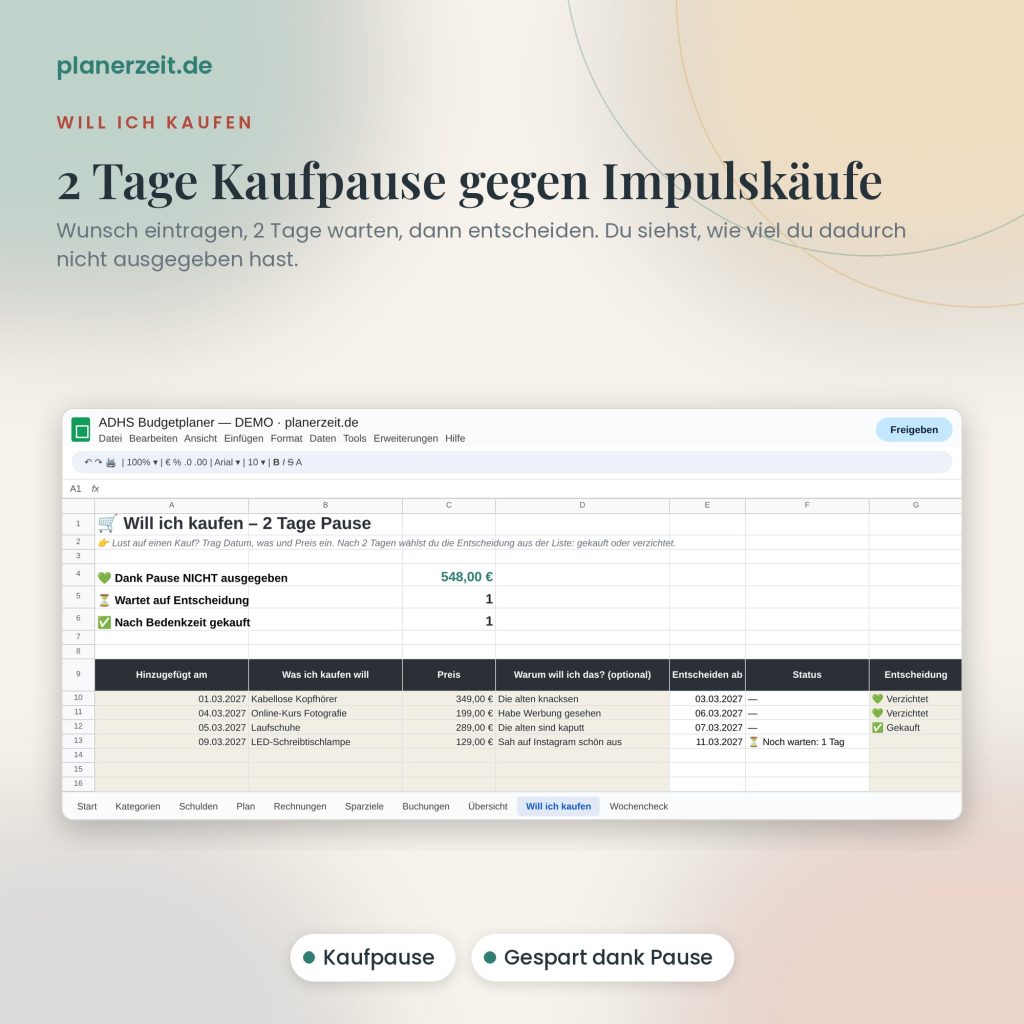
Kaufpause: 2 Tage Bedenkzeit
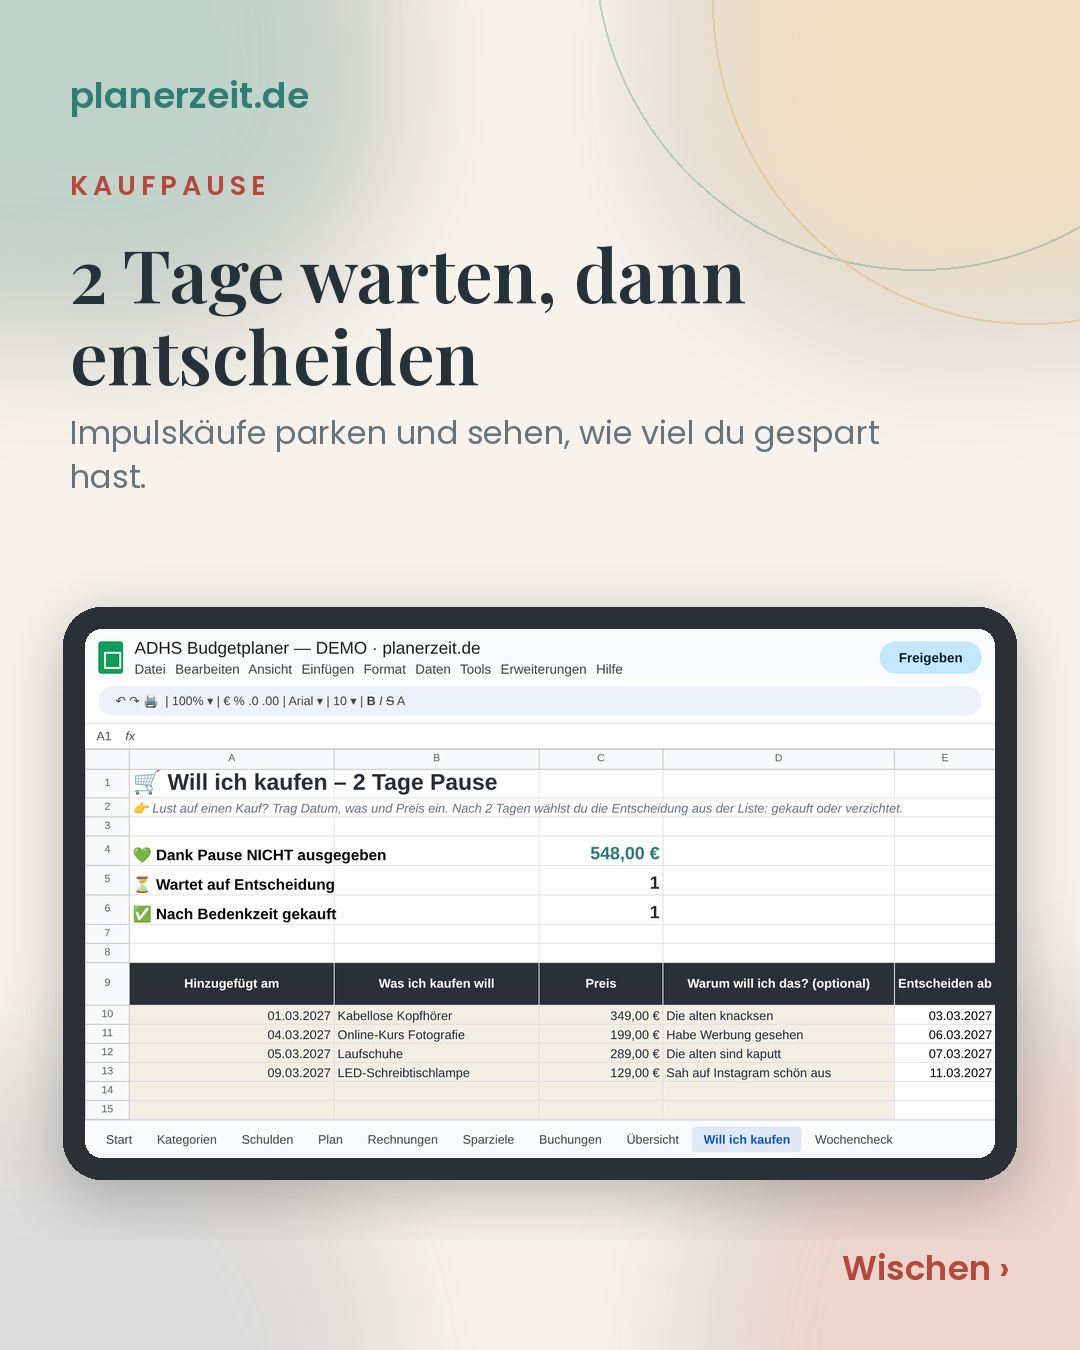
Du hast Lust, etwas zu kaufen? Du trägst es im Reiter „Will ich kaufen“ ein, und die Tabelle zählt zwei Tage herunter. Danach entscheidest du: gekauft oder losgelassen. Ein Zähler zeigt, wie viel Geld dir durch losgelassene Käufe geblieben ist. Die Belohnung ist hier, dass du etwas nicht gekauft hast.
Schulden abbauen, ohne dich zu überfordern
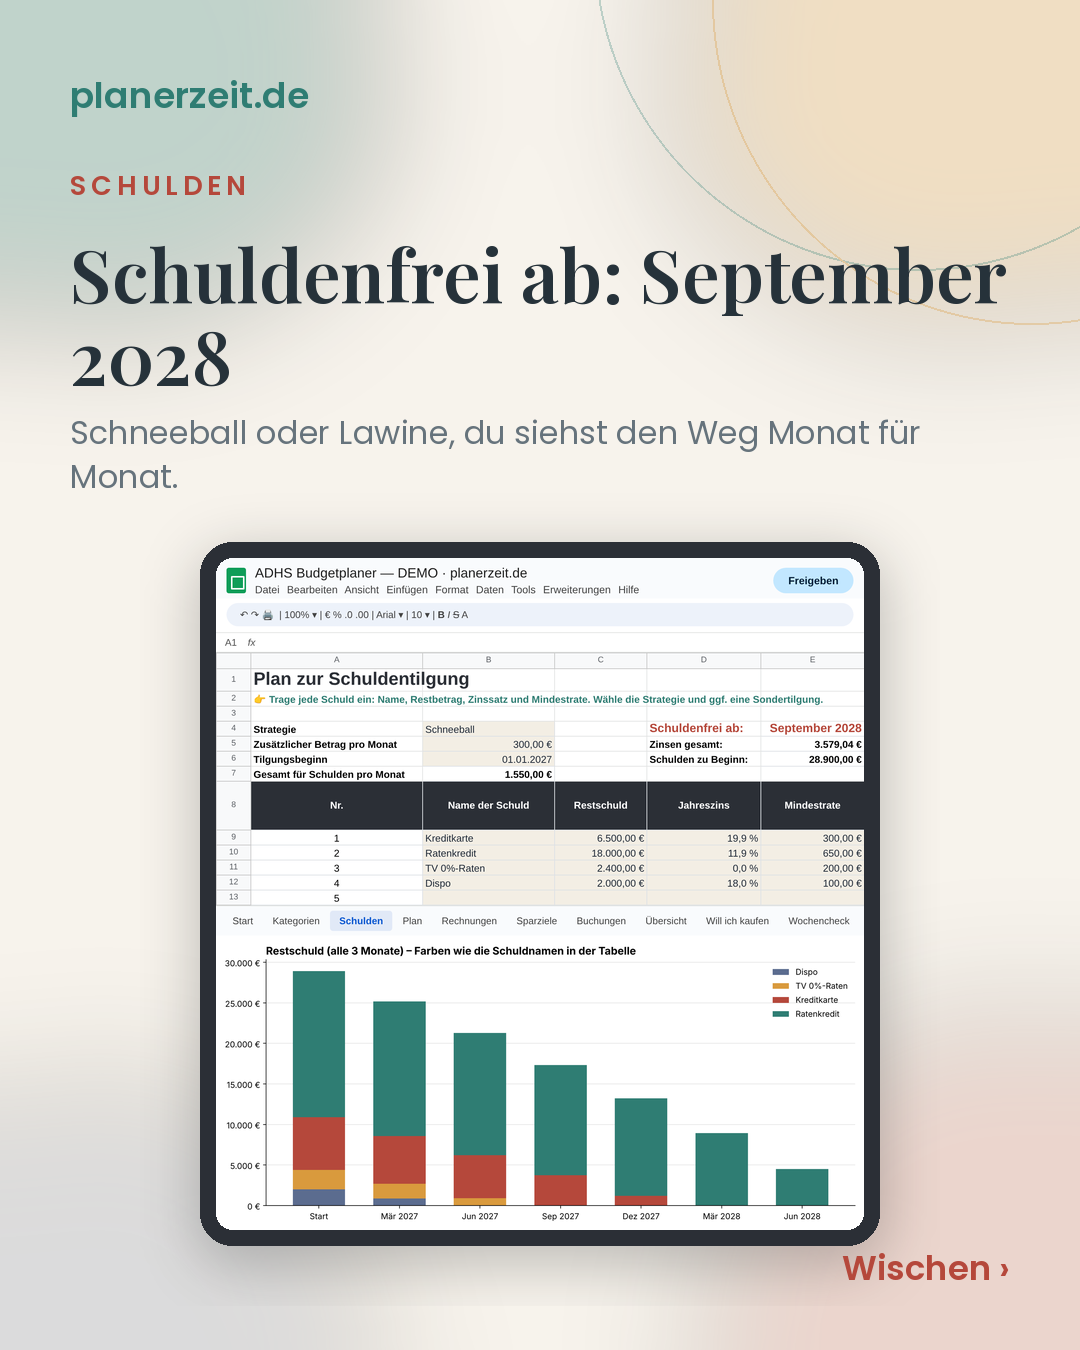
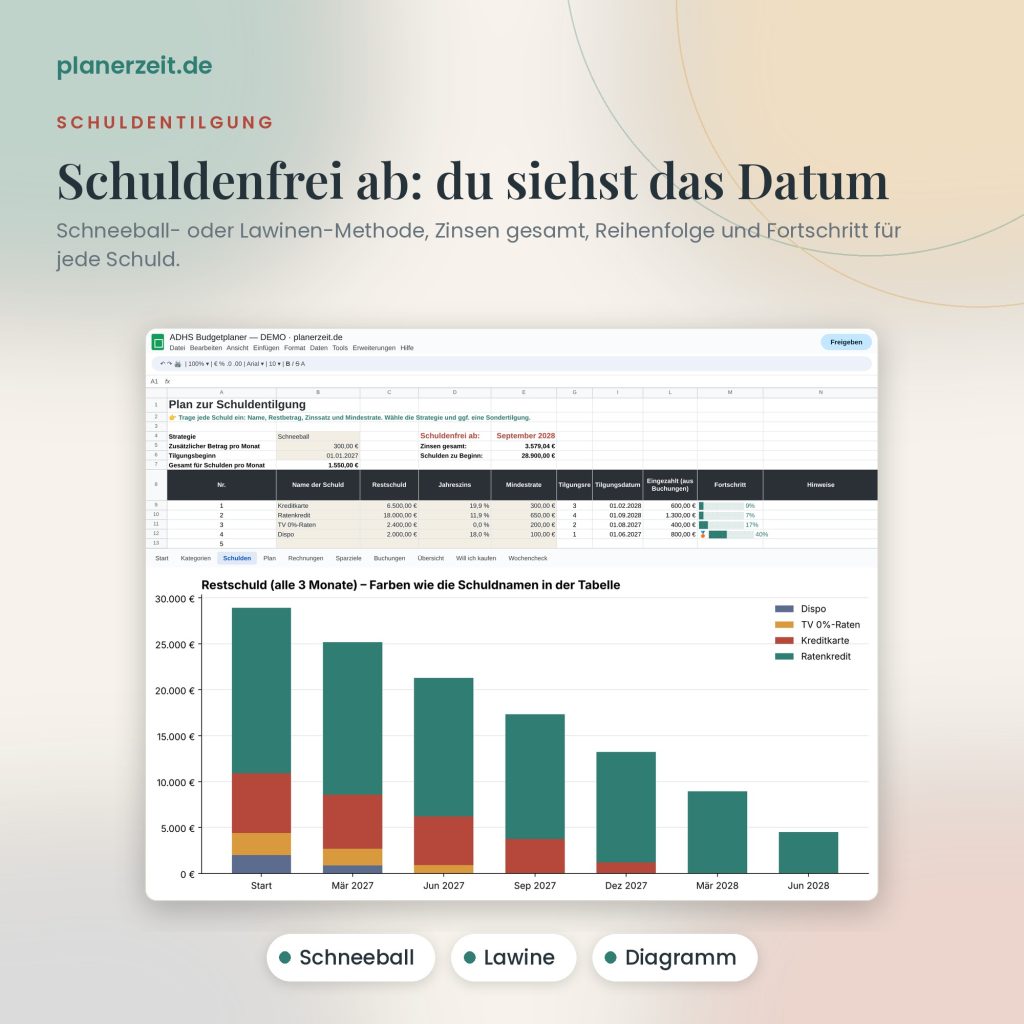
Du trägst bis zu 10 Schulden ein und wählst eine Strategie:
- Schneeball: zuerst die kleinste Schuld – so siehst du schneller erste Erfolge.
- Lawine: zuerst die mit dem höchsten Zinssatz – so zahlst du am wenigsten Zinsen.
Der detaillierte Tilgungsplan wird im Hintergrund berechnet. Auf dem Dashboard siehst du nur das Wichtige: wie viel schon abbezahlt ist, was du gerade abbezahlst und wann du fertig bist. Jede abbezahlte Schuld bekommt einen 🏆.
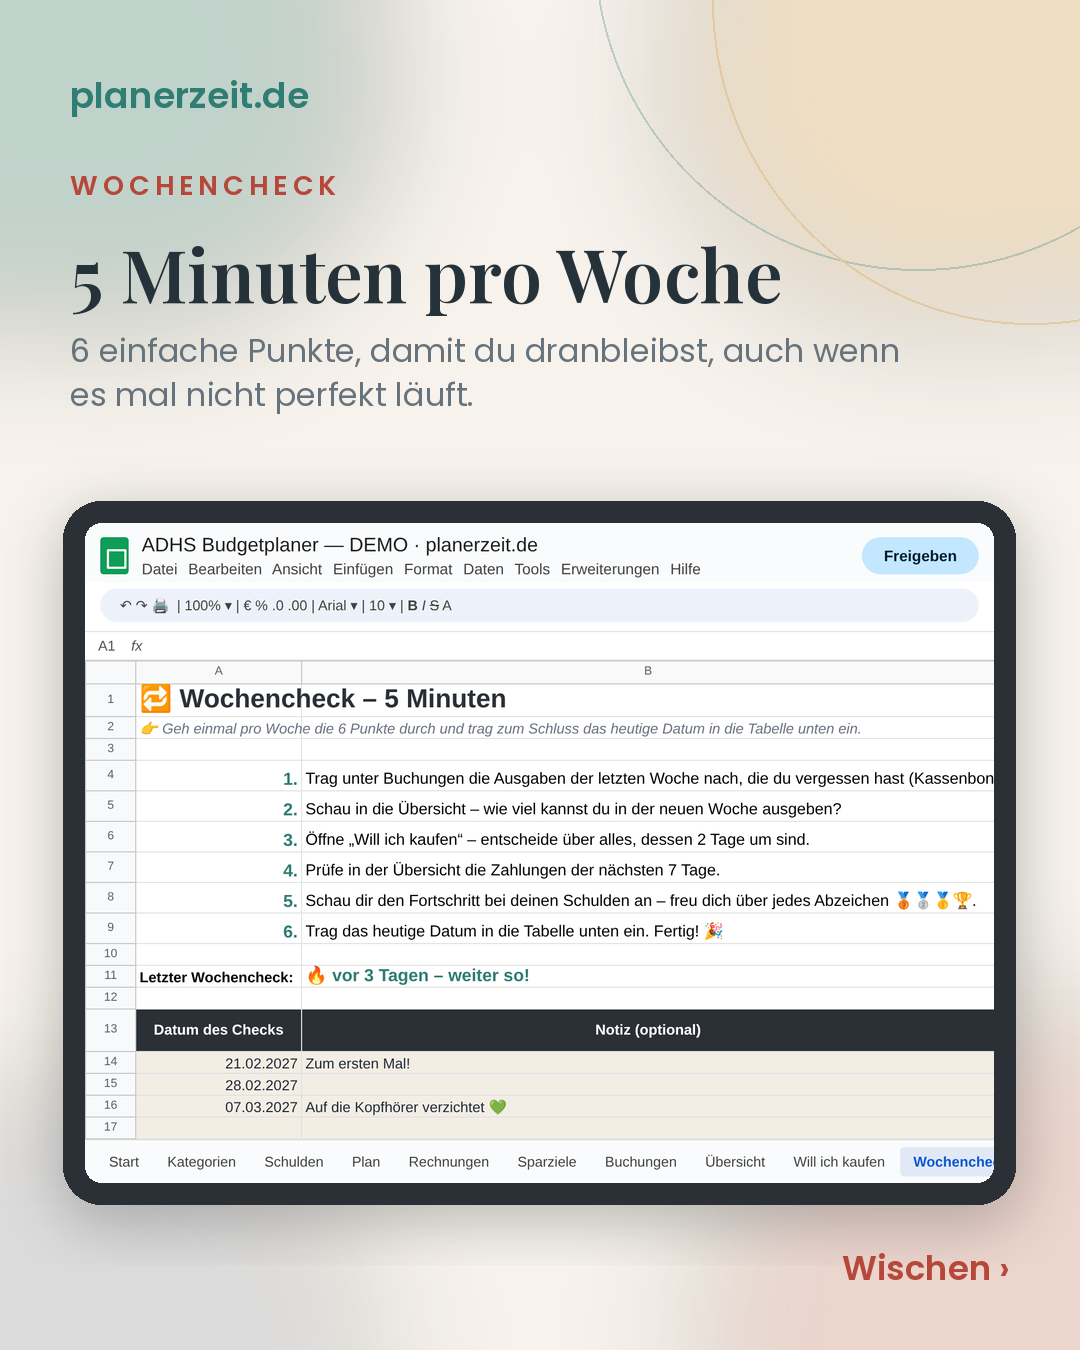
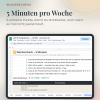
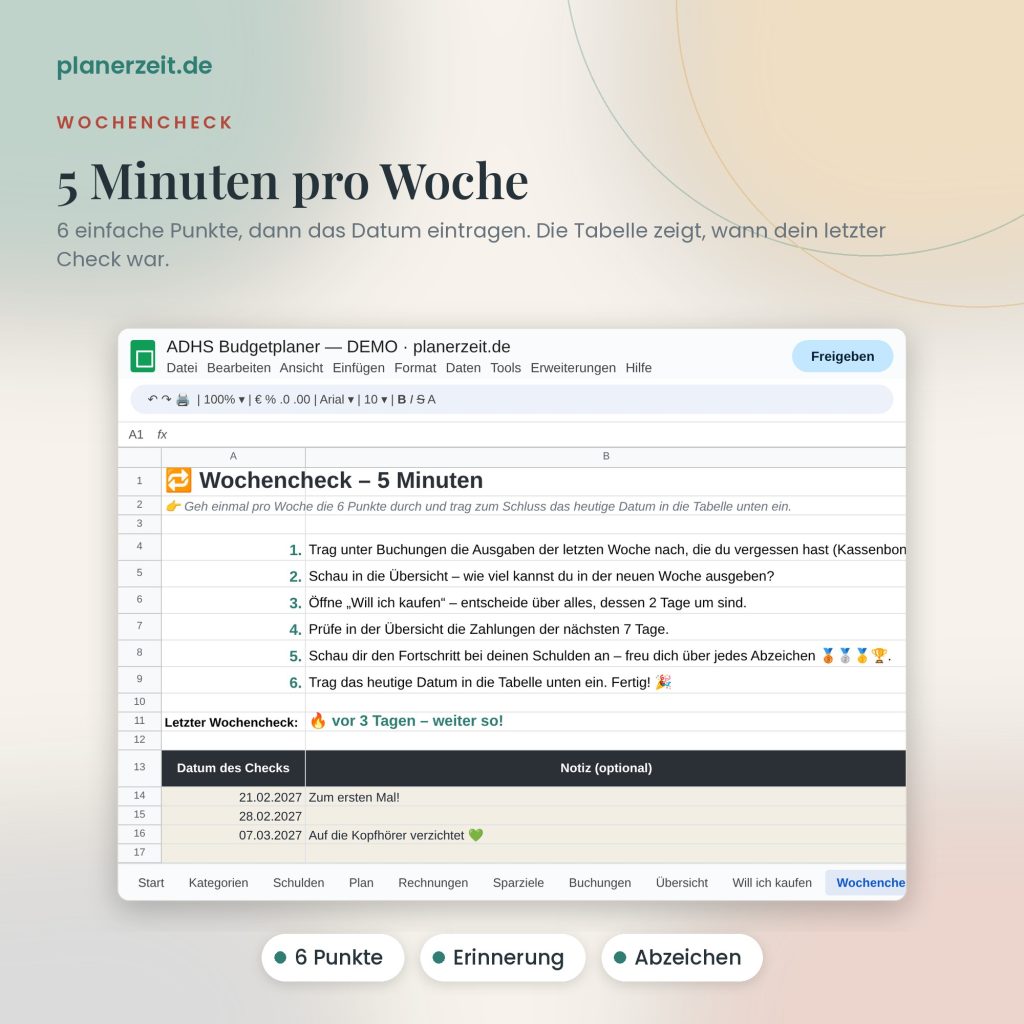
Wochenrückblick in 5 Minuten
Eine kurze Liste mit 6 Punkten für einmal pro Woche. Die Tabelle zeigt 🔥, wenn der Rückblick in den letzten 7 Tagen stattgefunden hat, und ⏰, wenn es Zeit für den nächsten ist. Es geht nicht um Perfektion, sondern ums Zurückkommen.
Einfach in der Anwendung
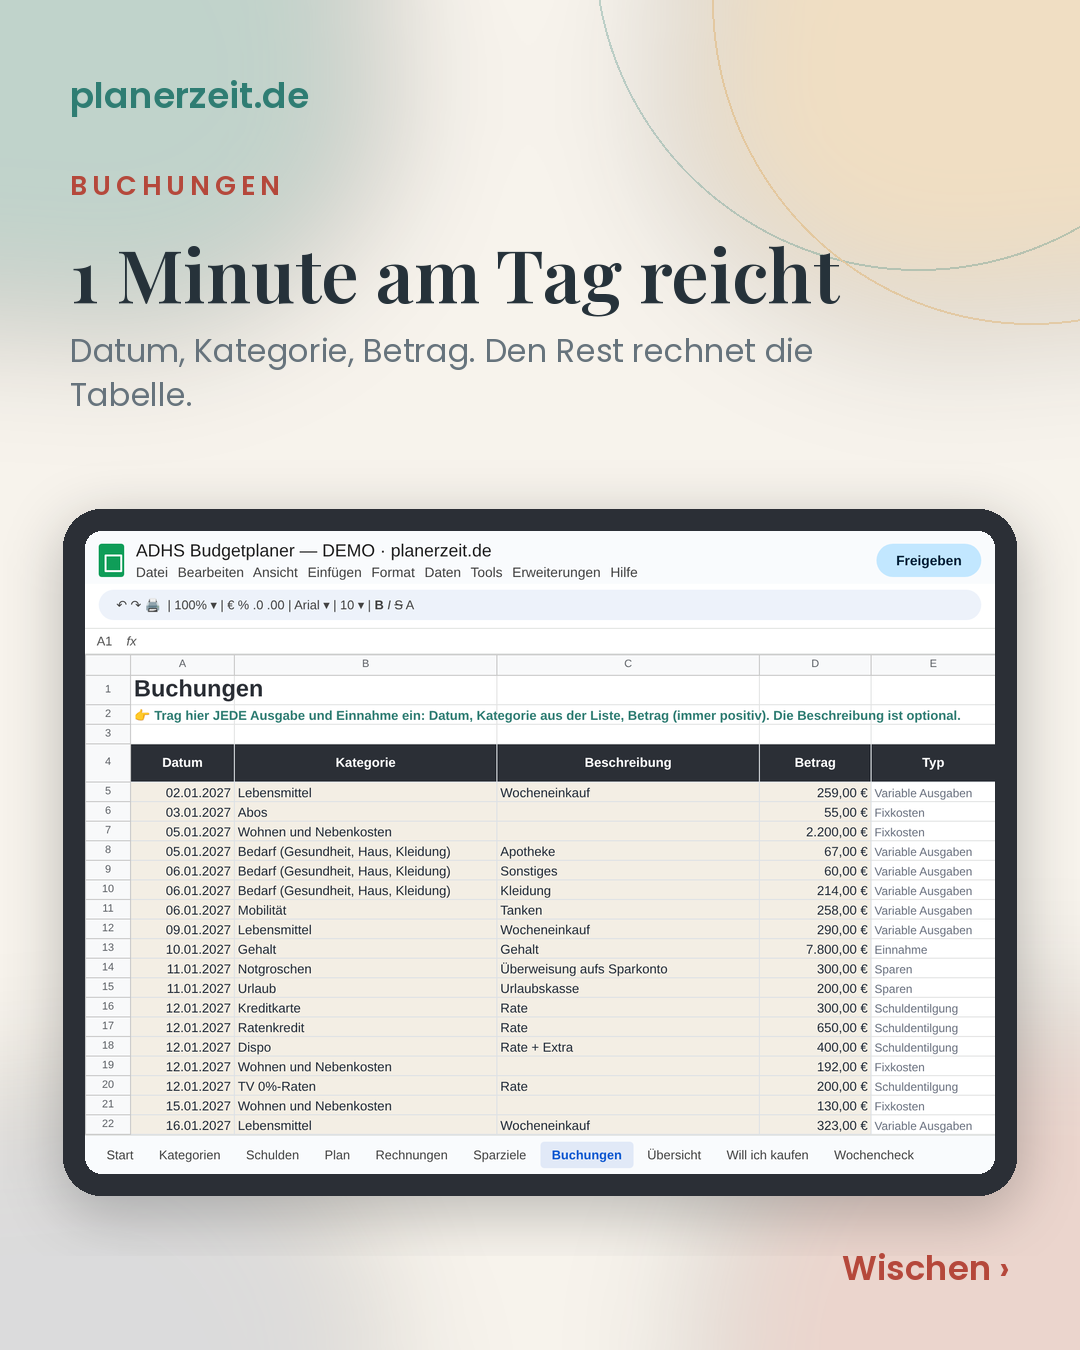
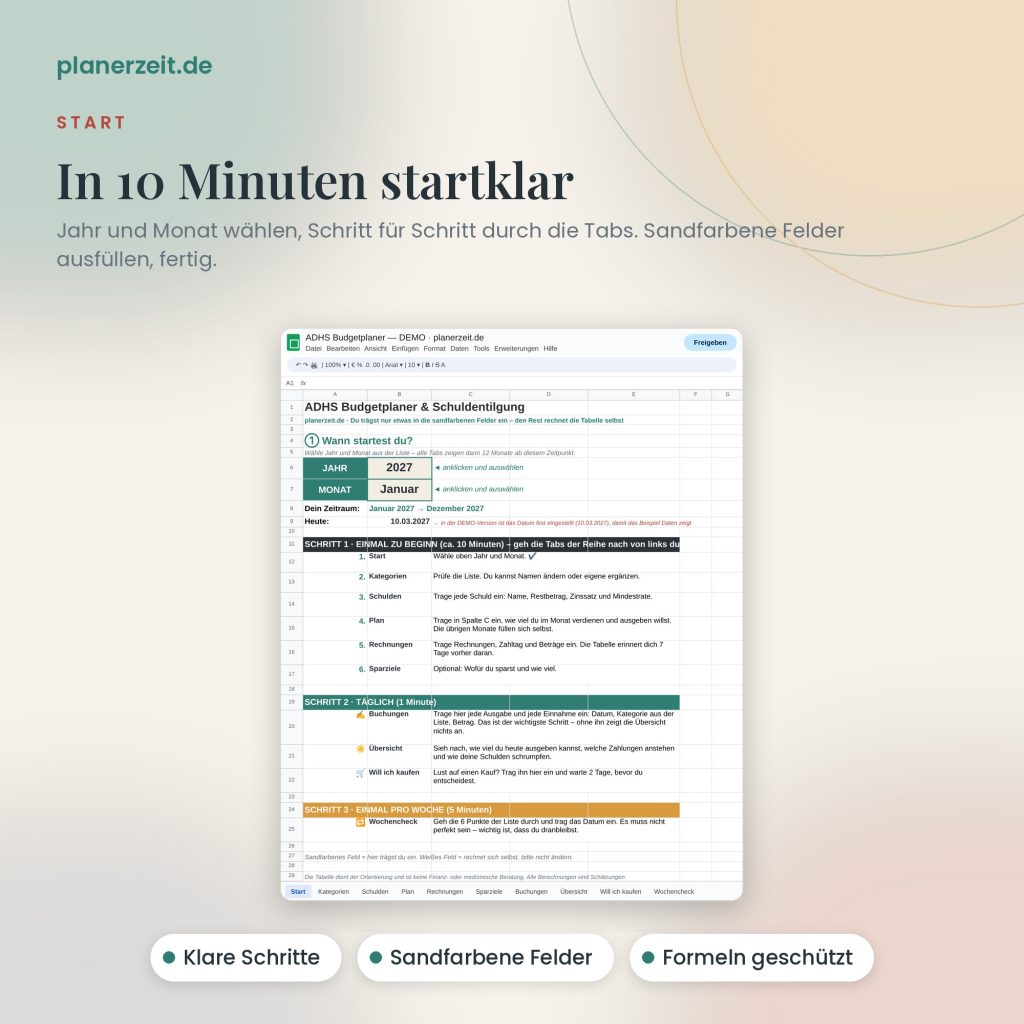
- Du startest mit einem beliebigen Monat und Jahr.
- Die Reiter sind in der Reihenfolge der Anleitung angeordnet, du musst also nicht hin und her springen.
- In jedem Reiter steht oben ein Hinweis 👉, was genau zu tun ist.
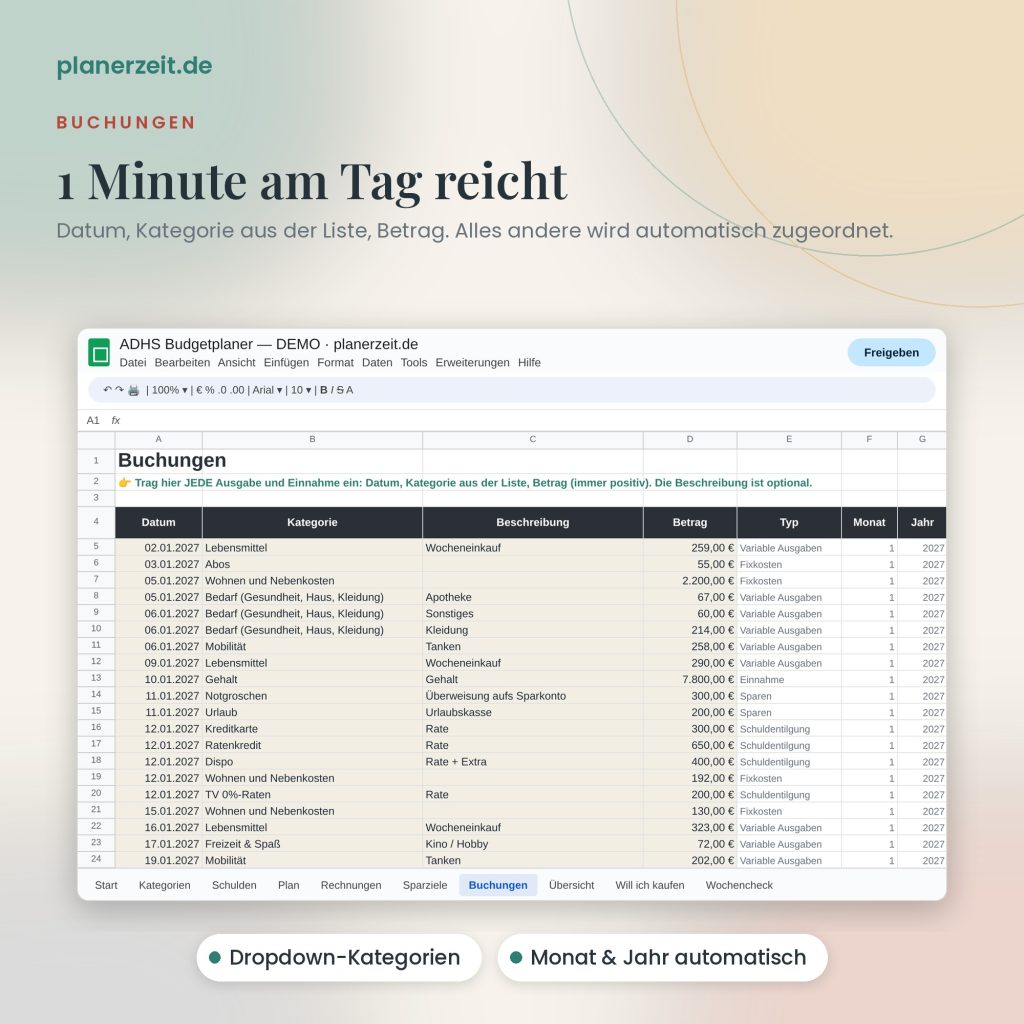
- Sandfarbene Felder sind zum Ausfüllen, weiße rechnen sich selbst. Wenn du ein automatisch berechnetes Feld ändern willst, warnt dich die Tabelle.
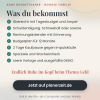
Was bekommst du?
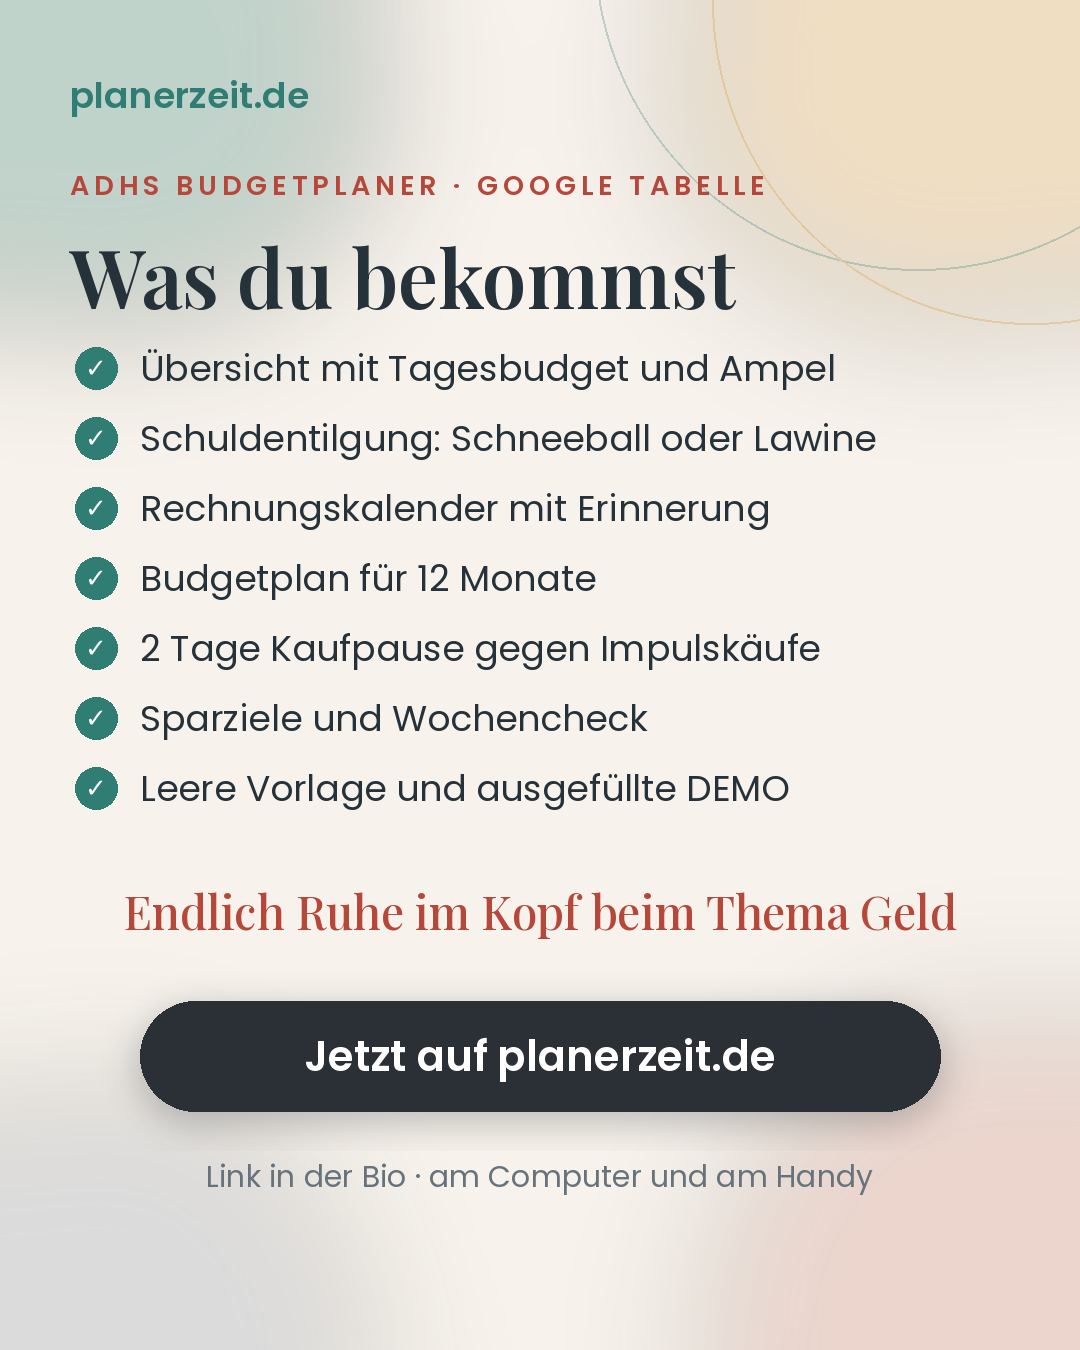
- Eine DEMO-Version mit Beispieldaten, damit du siehst, wie alles funktioniert.
- Eine leere Version zum Ausfüllen, mit fertigen Kategorien.
- Eine Schritt-für-Schritt-Anleitung im ersten Reiter.
Die Vorlage funktioniert in Google Tabellen (ein kostenloses Google-Konto reicht) oder in Excel.
Der Planer dient der Orientierung und ist keine Finanz- oder medizinische Beratung. Alle Berechnungen sind Schätzungen.
Lieber handschriftlich planen? Dann passt der digitale Budgetplaner als PDF. Weitere Planer für den Alltag mit ADHS findest du in der Kategorie digitaler ADHS-Planer – und Tipps zum Einstieg im Artikel Haushaltsbudget-Planer: womit du anfängst.