Planer budżetu domowego – od czego zacząć i co powinien zawierać
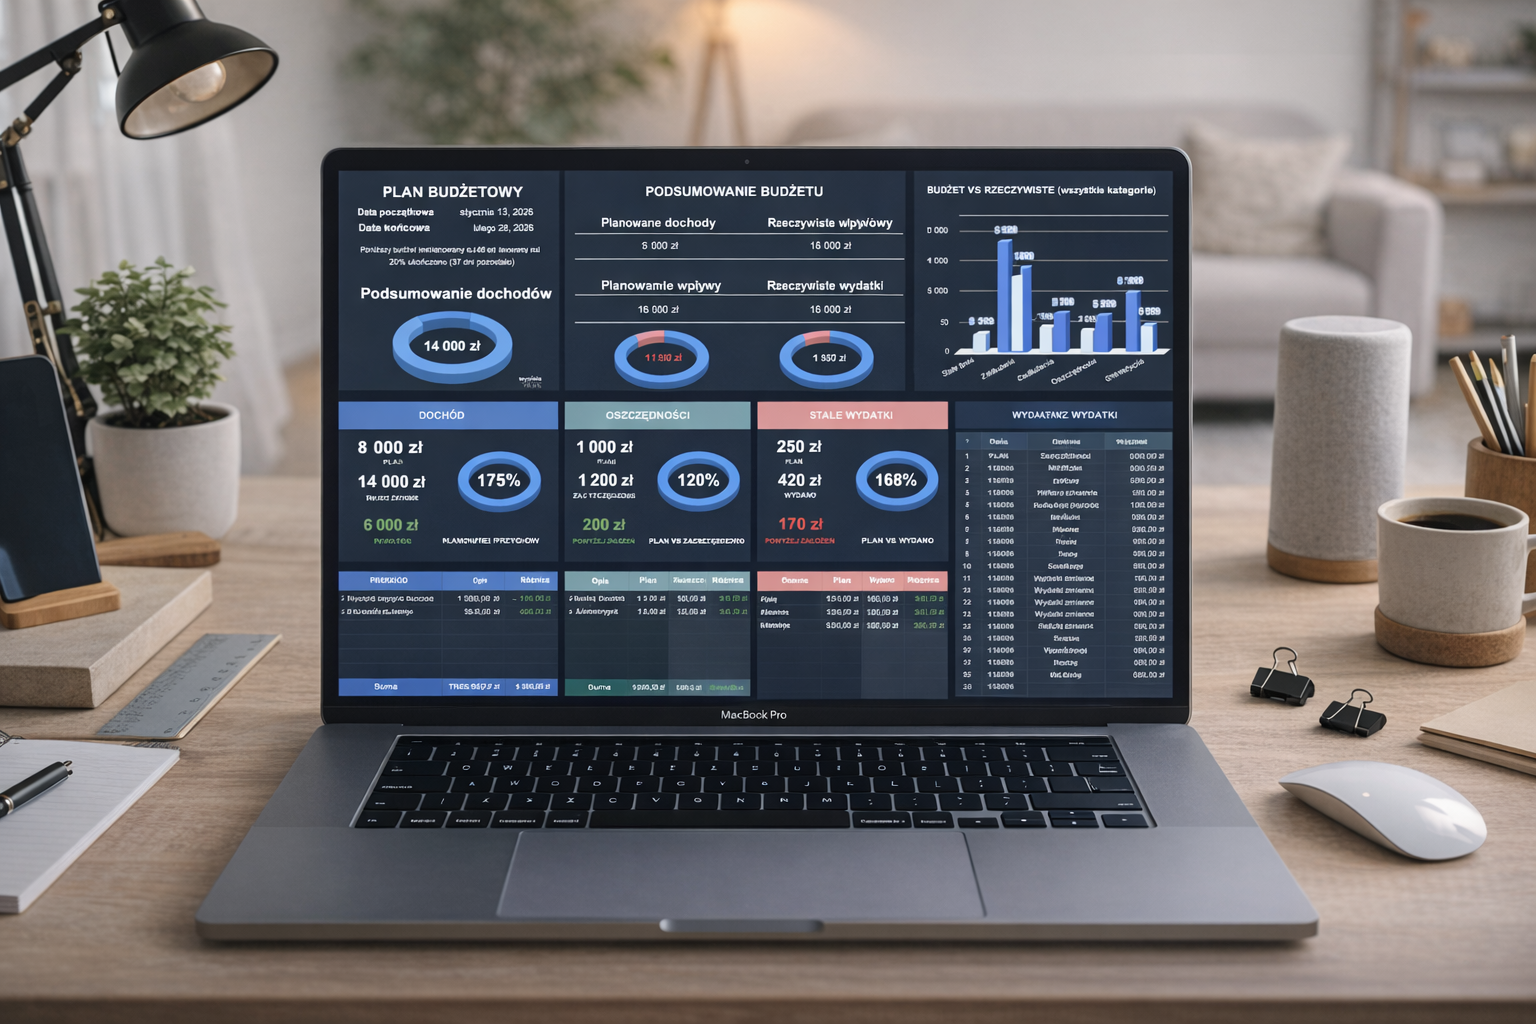
Koniec miesiąca i to samo pytanie: gdzie właściwie poszły pieniądze? Rachunki zapłacone, zakupy zrobione, kilka drobnych wydatków po drodze — a na koncie zostało mniej, niż zakładałaś. Planer budżetu domowego nie sprawi, że zarobisz więcej, ale pokaże, co dzieje się z tym, co już masz. To zwykle wystarczy, żeby przestać zgadywać.
Poniżej znajdziesz konkretny plan: od czego zacząć, co taki planer powinien zawierać i jak prowadzić go tak, żeby nie porzucić go po dwóch tygodniach.
Od czego zacząć planowanie budżetu domowego
Nie zaczynaj od rozbudowanej tabeli z dwudziestoma kategoriami. Pierwszy miesiąc ma odpowiedzieć tylko na jedno pytanie: ile realnie wpływa i ile realnie wypływa.
Krok 1: spisz wpływy
Wypłata, dodatkowe zlecenia, świadczenia, zwroty. Jeśli Twoje dochody są nieregularne, weź ostrożny wariant — kwotę, która wpływa nawet w słabszym miesiącu. Resztę potraktujesz jako nadwyżkę, a nie jako podstawę planu.
Krok 2: wypisz wydatki stałe
Czynsz, media, telefon, internet, raty, ubezpieczenia, abonamenty, przedszkole, dojazdy. To są kwoty, których nie zmienisz z dnia na dzień, więc muszą być w planie jako pierwsze. Sam ten spis bywa zaskoczeniem — zwłaszcza w części „abonamenty”.
Krok 3: wybierz jedną kategorię do obserwacji
Zamiast pilnować wszystkiego, wybierz jedną rzecz, która najbardziej Cię zastanawia: jedzenie poza domem, zakupy spożywcze, ubrania albo „drobne”. Przez miesiąc notuj tylko tę jedną kategorię dokładnie. Zdecydowanie łatwiej utrzymać taki nawyk niż pełną ewidencję.
Co powinien zawierać dobry planer budżetu domowego
Niezależnie od tego, czy prowadzisz budżet w zeszycie, w arkuszu czy w pliku PDF na tablecie, sensowny planer zawiera te elementy:
- Wpływy i wydatki w jednym widoku — żeby nie trzeba było niczego zestawiać w głowie.
- Plan kontra rzeczywistość — najważniejsza rubryka. Różnica między tym, co założyłaś, a tym, co się wydarzyło, jest właściwą informacją.
- Podział na wydatki stałe i zmienne — stałe planujesz raz, zmienne pilnujesz na bieżąco.
- Rachunki i terminy — jedno miejsce z datami płatności zamiast przypomnień w kilku aplikacjach.
- Oszczędności i cele — konkretna kwota i termin, nie ogólne „odkładać więcej”.
- Podsumowanie miesiąca — pięć minut, które decydują o tym, czy kolejny miesiąc będzie inny.
- Widok roczny — żeby wyłapać miesiące z wydatkami sezonowymi: wakacje, święta, ubezpieczenia, podręczniki.
Jeśli szukasz gotowego układu, taki komplet znajdziesz w cyfrowych planerach budżetowych — są niedatowane, więc możesz zacząć w dowolnym miesiącu, a nie tylko w styczniu.
Zeszyt, arkusz czy planer cyfrowy?
Każde rozwiązanie działa, jeśli do niego wracasz. Różnica dotyczy tego, ile pracy bierze na siebie narzędzie.
Zeszyt
Najniższy próg wejścia i zero konfiguracji. Minus: wszystko liczysz sama, a po pół roku trudno cokolwiek porównać.
Arkusz kalkulacyjny
Liczy za Ciebie i pokazuje strukturę wydatków na wykresie. Nie musisz znać formuł, jeśli korzystasz z gotowego pliku — na przykład planera budżetu domowego w Arkuszach Google, w którym wpisujesz tylko kwoty, a saldo, podsumowania i wykresy liczą się same. Działa na komputerze, tablecie i telefonie, a kopię pliku robisz sobie sama.
Jeśli wahasz się między Excelem a Arkuszami Google, porównanie obu opcji opisaliśmy w osobnym tekście: budżet domowy w Excelu czy w Arkuszach Google.
Planer cyfrowy PDF
Wersja dla osób, które wolą pisać odręcznie na tablecie. Cyfrowy planer budżetowy w PDF ma klikalne zakładki i gotowe strony na 12 miesięcy — wpisujesz kwoty rysikiem, tak jak w papierowym notesie, ale bez ryzyka, że zgubisz zeszyt. Jak działa taki plik na Twoim urządzeniu, sprawdzisz na darmowym planerze demo.
Jak prowadzić budżet, żeby nie porzucić go po dwóch tygodniach
Najczęstszy powód porzucenia budżetu to nie brak dyscypliny, tylko zbyt skomplikowany system.
- Ustal stałą porę. Dziesięć minut raz w tygodniu wystarczy — wpisujesz wydatki z wyciągu, zamiast notować każdy paragon osobno.
- Ogranicz kategorie do 6–8. Im więcej rubryk, tym większa szansa, że przestaniesz je wypełniać.
- Zostaw miejsce na „różne”. Wydatki, które nie pasują nigdzie, i tak się zdarzą.
- Nie zaczynaj od cięć. Pierwszy miesiąc to obserwacja. Decyzje podejmiesz, gdy zobaczysz prawdziwe liczby.
- Zapisz jeden wniosek na koniec miesiąca. Jedno zdanie, nie analiza. Na przykład: „jedzenie na mieście dwa razy wyższe, niż myślałam”.
Trzy błędy, które psują budżet domowy
- Planowanie od kwoty, która wpływa w najlepszym miesiącu. Budżet ma działać też wtedy, gdy wpływ jest mniejszy.
- Pominięcie wydatków sezonowych. Ubezpieczenie raz w roku i święta potrafią wywrócić plan, choć są całkowicie przewidywalne. Rozbij je na dwanaście części i odkładaj co miesiąc.
- Traktowanie oszczędności jako reszty. To, co zostaje, zwykle nie zostaje. Odłóż kwotę na początku miesiąca, choćby symboliczną.
Najczęstsze pytania
Od którego miesiąca zacząć?
Od tego, w którym jesteś. Planery niedatowane nie mają wpisanych dat, więc styczeń nie ma tu żadnej przewagi nad wrześniem.
Czy muszę zapisywać każdy wydatek?
Nie. Wystarczy raz w tygodniu przepisać pozycje z historii konta i dopisać płatności gotówką. Pełna ewidencja co do złotówki ma sens tylko wtedy, gdy sprawdzasz konkretną kategorię.
Budżet dla dwojga — jeden planer czy dwa?
Prościej działa jeden wspólny widok na wydatki domowe i osobne miejsce na wydatki prywatne każdej osoby. Wspólny plik w Arkuszach Google ułatwia to najbardziej, bo obie osoby widzą te same liczby.
Co dalej
Jeśli chcesz zacząć od gotowego układu zamiast budować własny od zera, zajrzyj do planerów finansowych albo do planerów budżetowych PDF. A jeśli oprócz finansów chcesz ogarnąć też obowiązki domowe i posiłki, sensowniejszy będzie pakiet Dom & Budżet — trzy planery w jednym zestawie.